Niższa rata nie musi oznaczać tańszego finansowania. Pożyczka długoterminowa przez internet może zmniejszyć miesięczne obciążenie dzięki dłuższemu okresowi spłaty, ale jednocześnie zwiększyć całkowitą kwotę do zapłaty.
Jeśli porównujesz pożyczkę ratalną, kredyt gotówkowy i chwilówkę, sprawdź nie tylko wysokość raty, lecz także RRSO, prowizje, inne opłaty i czas spłaty. Te parametry pokazują, ile wyniesie zobowiązanie łącznie i czy raty zmieszczą się w domowym budżecie bez ograniczania pieniędzy na stałe wydatki.
W dalszej części wyjaśniamy, czym długoterminowa pożyczka różni się od innych form finansowania, jak porównać oferty i na co zwrócić uwagę podczas składania wniosku oraz weryfikacji. Dowiesz się również, jak ocenić alternatywy i ryzyko nadmiernego zadłużenia, zanim podejmiesz decyzję. FinWybor.pl porządkuje informacje o ofertach, ale nie udziela pożyczek ani nie decyduje o przyznaniu finansowania.
Najważniejsze Wnioski
- Pożyczkę długoterminową przez internet odróżnia od chwilówki przede wszystkim spłata w ratach. Konkretne zasady określa umowa.
- Zestaw całkowitą kwotę do zapłaty z RRSO, wysokością rat i okresem spłaty, zamiast oceniać ofertę po jednym parametrze.
- Przed wyborem policz, ile zostaje w budżecie po odjęciu stałych wydatków i obecnych zobowiązań. Uwzględnij też nieprzewidziane koszty.
- Porównaj pożyczkę ratalną, kredyt gotówkowy i kartę kredytową pod kątem kosztu, zasad spłaty oraz wymagań.
Spis Treści
- Czym jest pożyczka długoterminowa przez internet i czym różni się od chwilówki?
- Jak ocenić koszt pożyczki długoterminowej online?
- Jak sprawdzić, czy raty zmieszczą się w domowym budżecie?
- Jak porównać pożyczkę długoterminową z innymi formami finansowania?
- Podsumowanie: jak bezpiecznie porównać pożyczkę długoterminową online?
Czym jest pożyczka długoterminowa przez internet i czym różni się od chwilówki?
Pożyczka długoterminowa to zobowiązanie spłacane w ratach według harmonogramu ustalonego w umowie. Nie ma jednego okresu, który zawsze przesądza o tym, że pożyczka jest długoterminowa. Przy pożyczce długoterminowej przez internet sprawdź przede wszystkim częstotliwość spłat, liczbę rat i łączną kwotę do zapłaty.
Chwilówka jest zwykle spłacana jednorazowo, natomiast pożyczka ratalna rozkłada spłatę na kolejne terminy. Szczegóły, w tym wysokość rat i opłaty, zależą od umowy oraz konkretnego pożyczkodawcy. Ogólną definicję pożyczki w prawie polskim można odróżnić od praktycznych zasad spłaty, które określają dokumenty danej oferty.
Krótki materiał może pomóc uporządkować podstawowe pojęcia. Tytuł filmu nie oznacza jednak, że uzyskanie finansowania jest pewne.
Jak działa spłata pożyczki w ratach?
Harmonogram spłaty określa terminy oraz kwoty, które pożyczkobiorca ma wpłacać zgodnie z umową. Rata pokazuje obciążenie przypadające na dany termin, dlatego analizuj ją razem z całkowitą kwotą do zapłaty. Przy pożyczce długoterminowej przez internet te dane pomogą ocenić zarówno rytm płatności, jak i sumę zobowiązania.
Przeczytaj harmonogram i sprawdź, czy raty są równe, kiedy przypadają terminy płatności oraz jakie koszty uwzględniono w dokumentach. Zwróć uwagę na:
- liczbę i wysokość rat oraz terminy ich płatności;
- całkowitą kwotę do zapłaty wskazaną w ofercie;
- opłaty i prowizje, które wpływają na koszt zobowiązania;
- zasady postępowania w razie opóźnienia w spłacie.
Pożyczka długoterminowa a chwilówka: najważniejsze różnice
Najważniejsza różnica dotyczy rytmu spłaty. Przy pożyczce ratalnej budżet obciążają kolejne płatności, a przy chwilówce trzeba zaplanować spłatę całej kwoty w terminie określonym w umowie. Żadne z tych rozwiązań nie jest automatycznie tańsze: krótszy czas spłaty sam w sobie nie przesądza o niższym koszcie.
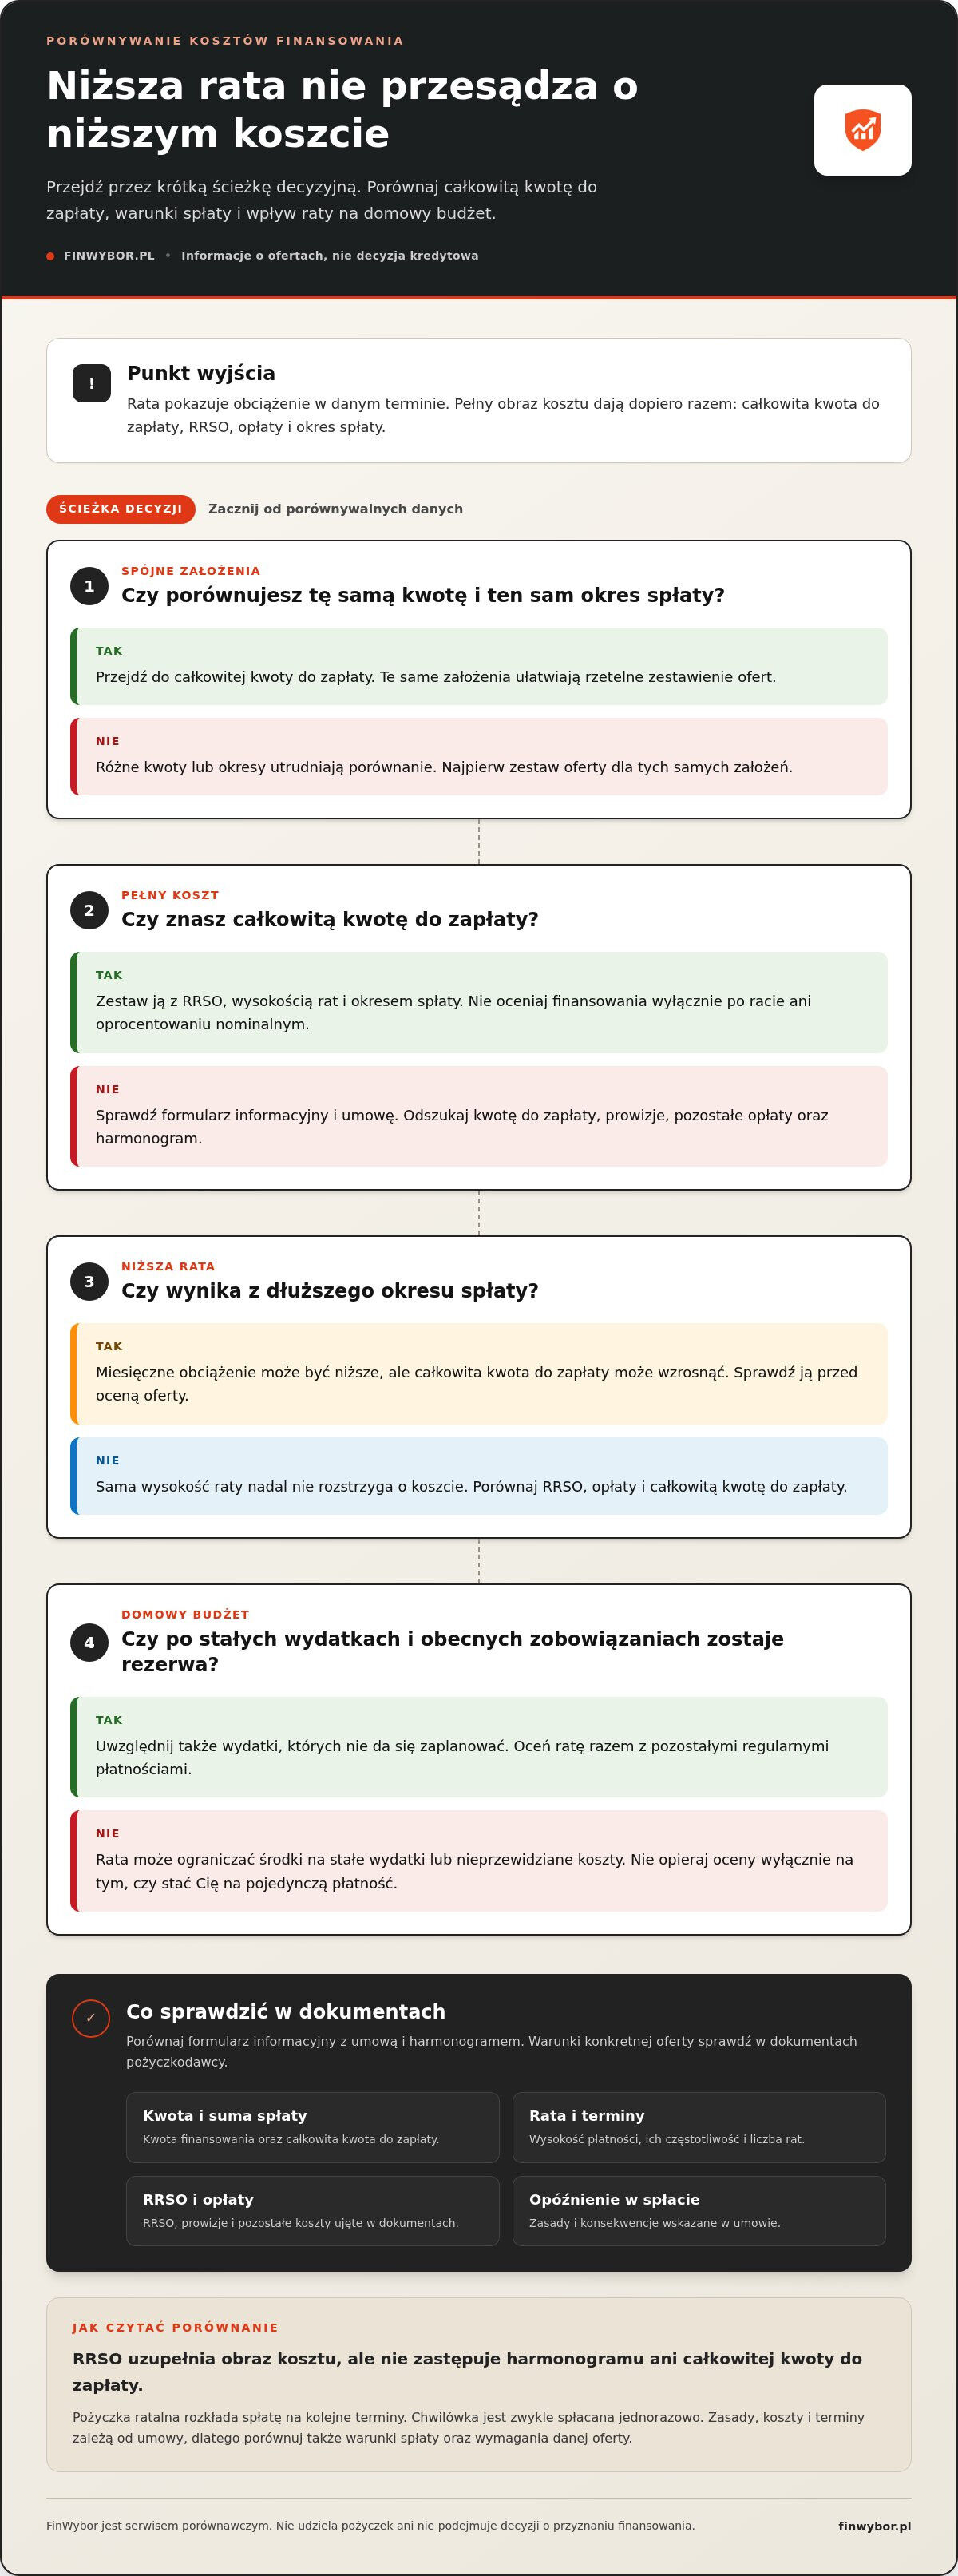
Porównując formy finansowania, zestaw te same informacje: kwotę pożyczki, terminy, łączny koszt i konsekwencje niedotrzymania harmonogramu. Mniejsza rata może ułatwiać planowanie miesięcznych wydatków, ale przy dłuższej spłacie całkowita kwota do zapłaty może być wyższa. Dlatego przed wyborem pożyczki długoterminowej przez internet nie oceniaj oferty wyłącznie na podstawie pojedynczej płatności.
Jeśli rozważasz jednorazową spłatę na nieprzewidziany wydatek, sprawdź też, jak działają chwilówki. Porównaj warunki z własnymi możliwościami: zobowiązanie powinno uwzględniać nie tylko bieżący budżet, lecz także pozostałe stałe wydatki.
Jak ocenić koszt pożyczki długoterminowej online?
Koszt pożyczki porównuj od całkowitej kwoty do zapłaty, a nie od samej wysokości raty ani oprocentowania nominalnego. Sprawdź, ile łącznie oddasz pożyczkodawcy, w jakim czasie i jakie elementy składają się na tę sumę. Przy pożyczce długoterminowej przez internet zestawiaj oferty dla tej samej kwoty i tego samego okresu spłaty, bo różne założenia utrudniają rzetelne porównanie.
RRSO uzupełnia to zestawienie, ale nie zastępuje analizy harmonogramu ani całkowitego kosztu. W formularzu informacyjnym i umowie szukaj również prowizji, opłat oraz warunków, które mogą mieć wpływ na wysokość zobowiązania. Porównywarka FinWybor.pl pomaga uporządkować parametry ofert, lecz przed decyzją sprawdź dokumenty przedstawione przez pożyczkodawcę.
RRSO, rata i całkowita kwota do zapłaty
RRSO, czyli rzeczywista roczna stopa oprocentowania, wyraża procentowo całkowity koszt kredytu w relacji do jego kwoty, w ujęciu rocznym i zgodnie z zasadami właściwymi dla danego produktu. Ułatwia porównywanie ofert, ale jej wartość należy czytać razem z kwotą finansowania, okresem spłaty i całkowitą kwotą do zapłaty. Rata pokazuje natomiast koszt przypadający na konkretny termin płatności, nie pełny koszt zobowiązania.
Ułóż dane w prostym zestawieniu. Wpisz kwotę, którą chcesz pożyczyć, a następnie sprawdź dla każdej oferty te same parametry:
- wysokość raty i częstotliwość płatności;
- okres spłaty oraz liczbę rat;
- RRSO podane w dokumentach;
- całkowitą kwotę do zapłaty, wraz z uwzględnionymi kosztami.
Jeśli jedna oferta ma niższą ratę, sprawdź, czy nie wynika ona z dłuższego okresu spłaty. Porównuj łączną kwotę do zapłaty, a różnice w opłatach i warunkach zapisuj osobno. Dzięki temu nie pomylisz wygodniejszego miesięcznego obciążenia z niższym kosztem całościowym.
Jak czytać formularz informacyjny i umowę?
Formularz informacyjny i umowa powinny pozwolić sprawdzić kwotę, harmonogram, koszty, terminy oraz zasady związane z opóźnieniem w spłacie. Zestaw ze sobą dane w obu dokumentach. Jeśli kwoty, daty lub nazwy opłat się różnią albo zapis budzi wątpliwości, nie opieraj decyzji na samym zestawieniu reklamowym. Wiążące warunki sprawdź w dokumentach konkretnej oferty.
- Odszukaj kwotę wypłaty i całkowitą kwotę do zapłaty.
- Porównaj terminy oraz wysokość rat z harmonogramem.
- Sprawdź prowizje i pozostałe opłaty wskazane w dokumentach.
- Przeczytaj zapisy dotyczące konsekwencji opóźnienia.
Informacje Komisji Nadzoru Finansowego o nadzorze nad instytucjami pożyczkowymi w Polsce pomagają poznać kontekst regulacyjny. Samo sprawdzenie informacji o nadzorze nie przesądza jednak o koszcie ani jakości konkretnej oferty. Aby uporządkować dostępne parametry, możesz też przejrzeć porównanie pożyczek, a następnie zweryfikować warunki bezpośrednio w dokumentach pożyczkodawcy.
Jak sprawdzić, czy raty zmieszczą się w domowym budżecie?
Oceń ratę na tle pieniędzy, które zostają po opłaceniu regularnych wydatków i innych zobowiązań. Sama informacja o dochodzie nie wystarcza: liczą się także jego stabilność, wydatki zmienne oraz rezerwa na sytuacje, których nie da się zaplanować. Pożyczka długoterminowa przez internet powinna być rozważana tylko wtedy, gdy jej spłata jest możliwa bez zaniedbywania podstawowych potrzeb.
Zacznij od zapisania dochodów, które faktycznie wpływają do domowego budżetu. Odejmij czynsz lub ratę za mieszkanie, rachunki, żywność, transport, koszty opieki, obecne raty i inne stałe płatności. Następnie uwzględnij wydatki, które nie pojawiają się co miesiąc, ale regularnie obciążają budżet, na przykład ubezpieczenie, naprawy czy sezonowe opłaty.
Nie przeznaczaj na ratę całej pozostałej kwoty. Jeśli po jej zapłacie nie zostaje nic na nieprzewidziany wydatek, opóźnienie w dochodach lub wzrost codziennych kosztów, plan może być zbyt napięty. Sprawdź budżet także w mniej korzystnym wariancie, na przykład przy niższym dochodzie albo wyższym rachunku, zamiast zakładać, że każdy miesiąc będzie wyglądał tak samo.
Prosta checklista przed wysłaniem wniosku
Przed wnioskiem ustal, czy kwota i harmonogram odpowiadają realnej potrzebie oraz możliwościom spłaty. Przejdź przez poniższe punkty i zatrzymaj się, jeśli nie znasz kosztów albo nie potrafisz wskazać, z jakich środków zapłacisz kolejne raty.
- Określ cel finansowania i potrzebną kwotę, nie zwiększaj jej bez konkretnego powodu.
- Zapisz planowane terminy rat i porównaj je z datami wpływu dochodów.
- Uwzględnij obecne kredyty, pożyczki, limity i inne regularne zobowiązania.
- Sprawdź, czy po opłaceniu raty pozostanie rezerwa na nieprzewidziane wydatki.
- Przeczytaj informacje o wszystkich kosztach i skutkach opóźnienia w spłacie.
Pożyczaj tylko taką kwotę, którą możesz spłacić z realistycznie oszacowanego budżetu. Zaciąganie kolejnego zobowiązania wyłącznie po to, by uregulować poprzednie, może zwiększyć łączne obciążenie i utrudnić kontrolę nad spłatami. Zanim rozważysz takie rozwiązanie, dokładnie przeanalizuj jego koszty i konsekwencje, w tym ryzyko spirali zadłużenia.
Co może wpłynąć na ocenę wniosku?
Pożyczkodawca może analizować dochody, stałe wydatki, istniejące zobowiązania oraz informacje wykorzystywane do weryfikacji wniosku. Zakres i sposób oceny zależą od zasad konkretnej instytucji. Dlatego nie da się na podstawie samej wysokości dochodu wiarygodnie przewidzieć decyzji dotyczącej indywidualnego wniosku.
Przed złożeniem wniosku przygotuj zgodne z prawdą informacje o swojej sytuacji finansowej i sprawdź, czy rozumiesz warunki oferty. FinWybor porównuje parametry, ale nie ocenia zdolności kredytowej ani nie przyznaje finansowania. Jeśli chcesz uporządkować oferty przed sprawdzeniem ich warunków u pożyczkodawcy, skorzystaj z porównania dostępnych pożyczek.
Jak porównać pożyczkę długoterminową z innymi formami finansowania?
Porównuj pożyczkę ratalną, kredyt gotówkowy i kartę kredytową według kosztu, sposobu spłaty, okresu oraz warunków przyznania. Sama nazwa produktu nie mówi, ile ostatecznie zapłacisz ani czy harmonogram będzie pasował do Twoich dochodów. Zestawiaj dokumenty i parametry ofert, a decyzję odnieś do celu finansowania oraz możliwości budżetu.
Przy pożyczce długoterminowej przez internet i kredycie gotówkowym sprawdź kwotę do wypłaty, całkowitą kwotę do zapłaty, RRSO, ratę, okres spłaty oraz opłaty. Porównanie ma sens, gdy analizujesz tę samą potrzebną kwotę i podobny czas spłaty. Zwróć też uwagę na wymagania dotyczące wniosku i informacje, które będą weryfikowane przez podmiot udzielający finansowania.
| Forma finansowania | Co porównać | Na co zwrócić uwagę |
|---|---|---|
| Pożyczka ratalna | RRSO, rata, całkowity koszt i harmonogram | Warunki konkretnej oferty oraz regularność płatności |
| Kredyt gotówkowy | RRSO, suma do spłaty, okres i wymagania | Dokumenty banku i warunki przyznania |
| Karta kredytowa | Zasady korzystania, spłaty i naliczania kosztów | To odrębny produkt z własnymi warunkami, nie zamiennik każdej pożyczki |
Pożyczka pozabankowa czy kredyt gotówkowy?
Pożyczkę pozabankową udziela instytucja pożyczkowa, a kredyt gotówkowy oferuje bank. Różnią się podmiotem, warunkami i procesem oceny wniosku, ale szczegóły zależą od konkretnej oferty. Zamiast zakładać, że jeden rodzaj finansowania zawsze kosztuje mniej, porównaj formularz informacyjny, umowę, harmonogram i pełną kwotę do spłaty.
Przy rozważaniu finansowania bankowego zastosuj te same kryteria co przy pożyczce: zestaw całkowity koszt, ratę i okres spłaty. O wyniku nie powinna przesądzać wyłącznie wysokość raty, bo różny czas spłaty może zmienić zarówno miesięczne obciążenie, jak i sumę wszystkich płatności.
Kiedy rozważyć inne rozwiązanie?
Nie każdy wydatek wymaga zaciągnięcia zobowiązania. Jeśli można go odłożyć lub pokryć z oszczędności bez naruszania środków potrzebnych na podstawowe wydatki, porównaj taki wariant z kosztem finansowania.
Pożyczka ratalna rozkłada spłatę zgodnie z harmonogramem, a karta kredytowa działa na odrębnych zasadach określonych przez jej wydawcę. Przed wyborem karty sprawdź w dokumentach, kiedy i na jakich warunkach powstają koszty. Porównaj te zasady z harmonogramem i całkowitym kosztem pożyczki ratalnej, zanim zdecydujesz, która forma lepiej odpowiada planowanemu wydatkowi.
Jeśli regularnie brakuje środków na bieżące zobowiązania, kolejna pożyczka może zwiększyć obciążenie zamiast rozwiązać problem. Najpierw oceń, czy budżet pozwala obsłużyć nową ratę i dotychczasowe płatności. Przed złożeniem wniosku sprawdź warunki konkretnej oferty i upewnij się, że rozumiesz jej koszty oraz zasady spłaty.
Podsumowanie: jak bezpiecznie porównać pożyczkę długoterminową online?
Bezpieczne porównanie zaczyna się od sprawdzenia, ile łącznie wyniesie spłata, a nie od wyboru najniższej widocznej raty. Zestaw RRSO, wysokość raty, okres spłaty i całkowitą kwotę do zapłaty. Następnie oceń, czy harmonogram pasuje do domowego budżetu także wtedy, gdy pojawią się nieplanowane wydatki.
Nie zakładaj, że dłuższy okres albo niższa rata oznaczają korzystniejszą ofertę. Rata informuje o obciążeniu w danym terminie, natomiast dopiero łączna kwota do zapłaty pokazuje sumę przewidzianą w dokumentach. Porównuj oferty dla tej samej potrzebnej kwoty i sprawdzaj, jakie opłaty uwzględniono w przedstawionych warunkach.
Co sprawdzić przed podjęciem decyzji?
Przed zaakceptowaniem oferty przeczytaj formularz informacyjny i umowę. Sprawdź, czy przedstawione w nich kwota, terminy, koszty i harmonogram są dla Ciebie jasne oraz czy odpowiadają informacjom, na podstawie których porównujesz oferty. Warunki mogą się różnić między pożyczkodawcami i zmieniać w czasie, dlatego liczą się dokumenty dotyczące konkretnej propozycji, a nie ogólny opis produktu.
- Porównaj RRSO z całkowitą kwotą do zapłaty, okresem i wysokością raty.
- Upewnij się, że znasz opłaty uwzględnione w dokumentach.
- Sprawdź terminy płatności i zapisy dotyczące opóźnień.
- Oceń, czy po spłacie raty zostanie w budżecie przestrzeń na zwykłe wydatki i nieprzewidziane sytuacje.
Jeżeli nie rozumiesz zapisu albo dane w dokumentach różnią się od wcześniejszego zestawienia, wyjaśnij tę rozbieżność przed podjęciem decyzji. Nie traktuj rankingu ani samej wysokości raty jako potwierdzenia, że zobowiązanie będzie odpowiednie dla Twojej sytuacji.
Jak korzystać z porównania FinWybor?
FinWybor jest bezpłatną platformą porównującą parametry ofert, między innymi RRSO, ratę i całkowity koszt. Serwis nie jest bankiem ani pożyczkodawcą, nie udziela pożyczek i nie podejmuje decyzji o przyznaniu finansowania. Wniosek ocenia sam pożyczkodawca, który również ustala warunki konkretnej oferty.
FinWybor może otrzymać wynagrodzenie od partnerów, gdy użytkownik kliknie ofertę lub złoży wniosek. Takie wynagrodzenie nie oznacza, że dana propozycja jest lepsza ani że jej wybór zwiększa szanse na przyznanie pożyczki. Porównanie służy uporządkowaniu informacji, a przed złożeniem wniosku należy zweryfikować warunki u pożyczkodawcy.
Jeśli po sprawdzeniu budżetu nadal rozważasz finansowanie, porównaj dostępne pożyczki, a następnie przeczytaj dokumenty wybranej oferty. Decyzję podejmij dopiero wtedy, gdy rozumiesz pełny koszt i wiesz, jak rata wpisuje się w Twoje regularne wydatki.
Ustal kryteria przed kolejnym krokiem
Zanim przejdziesz od porównania do wniosku, określ, jakie warunki są dla Ciebie nie do przyjęcia: na przykład rata, która nie zostawia miejsca na zwykłe wydatki, albo niejasny zapis w dokumentach. Taka granica ułatwia spokojną ocenę, nawet gdy kilka propozycji wygląda podobnie. Jeśli żadna oferta nie mieści się w tych kryteriach, możesz odłożyć decyzję i wrócić do niej po ponownej ocenie sytuacji.
W przypadku pożyczki długoterminowej przez internet nie musisz podejmować decyzji tylko dlatego, że rozpocząłeś porównywanie. Wróć do dokumentów, zanotuj pytania i sprawdź, czy odpowiedzi rzeczywiście usuwają wątpliwości. Rzetelny wybór zaczyna się od zrozumienia zobowiązania, a nie od pośpiechu.
FinWybor umożliwia bezpłatne porównanie parametrów ofert, takich jak RRSO, rata, całkowity koszt i czas wypłaty. Serwis nie udziela pożyczek ani nie rozstrzyga o przyznaniu finansowania. Jeśli chcesz uporządkować dostępne propozycje, porównaj dostępne pożyczki, a przed złożeniem wniosku przeczytaj dokumenty konkretnego pożyczkodawcy.