

Emeryt może ubiegać się o pożyczkę, jeśli jego regularne dochody pozwalają na spłatę zobowiązania, a samo pobieranie świadczenia nie wyklucza finansowania. Banki zwykle ustalają maksymalny wiek przy spłacie ostatniej raty na 75-80 lat, choć zasady różnią się między instytucjami.
Wybierając pożyczkę dla emeryta, porównaj RRSO, całkowitą kwotę do zapłaty i ratę z możliwościami domowego budżetu. Uwzględnij wysokość świadczenia, stałe wydatki i okres spłaty.
Najważniejsze wnioski
- Przy ocenie wniosku liczą się nie tylko wiek i wysokość świadczenia, lecz także wydatki, zobowiązania oraz historia spłat.
- Przed złożeniem wniosku przygotuj dokument potwierdzający dochód i sprawdź, czy instytucja wymaga wyciągu z rachunku.
- Porównuj RRSO i całkowitą kwotę do zapłaty, a nie samą wysokość raty.
- Dłuższy okres spłaty może obniżyć ratę, ale wpływa na łączny koszt zobowiązania.
- Przed podpisaniem umowy przeczytaj formularz informacyjny i upewnij się, że harmonogram spłat pasuje do domowego budżetu.
Jak oceniana jest zdolność kredytowa emerytów i rencistów?
Emeryt może ubiegać się o kredyt gotówkowy, jeśli jego dochód pozwala spłacać raty. Bank ocenia wysokość świadczenia, wydatki, inne zobowiązania i historię spłat. Sam wiek ani status emeryta nie przesądzają o decyzji. Znaczenie ma również kwota, która pozostaje po opłaceniu stałych kosztów życia.
Standardowy wiek przejścia na emeryturę w Polsce wynosi 65 lat dla mężczyzn i 60 lat dla kobiet, według Zakładu Ubezpieczeń Społecznych. Instytucje finansowe mogą jednak stosować własne limity wieku. W kilku bankach maksymalny wiek osoby ubiegającej się o kredyt wynosi 65 lat, a nieliczne banki oferują finansowanie osobom do 75 lat.
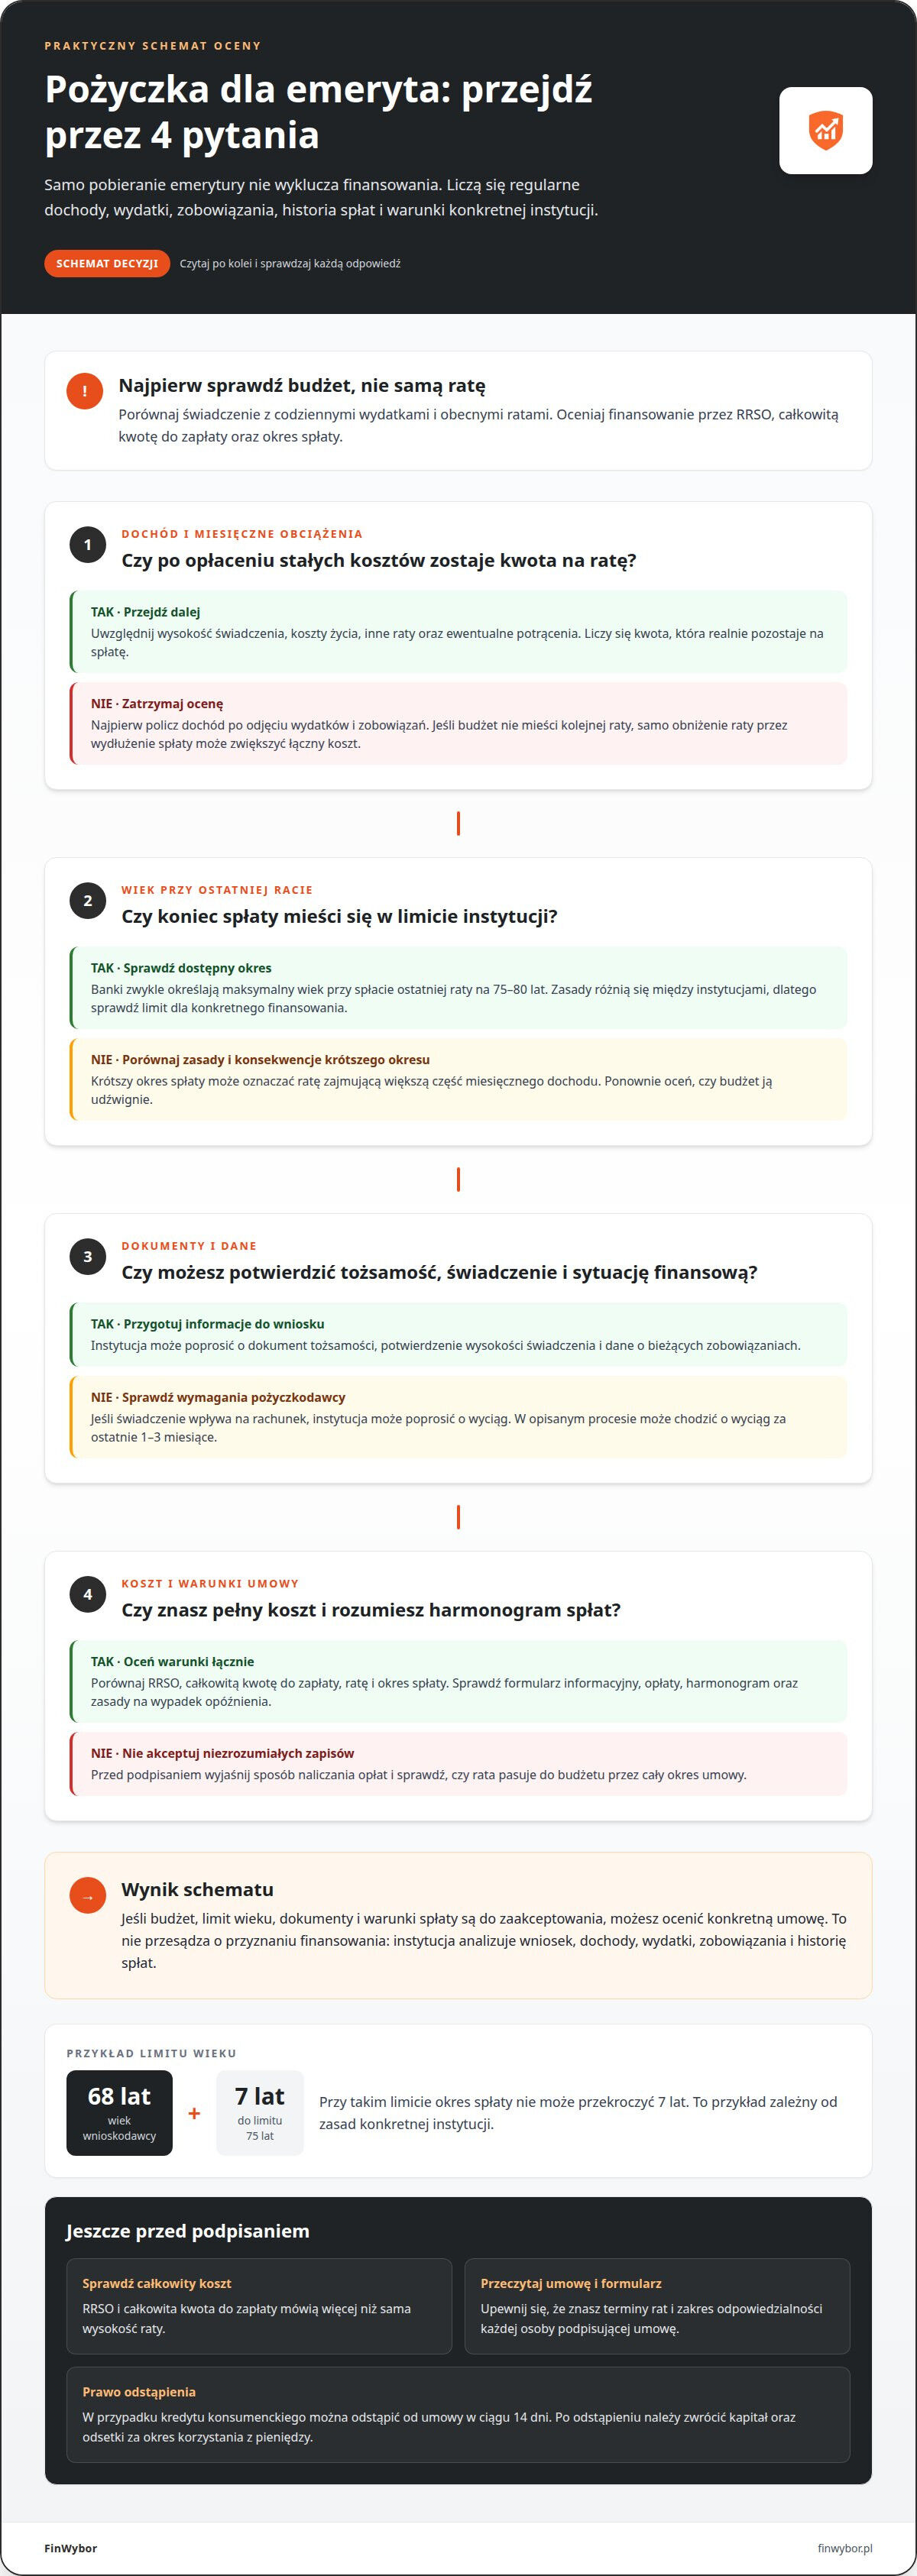
Często decyduje wiek przy spłacie ostatniej raty. Banki ustalają tę granicę zwykle na 75-80 lat, zależnie od instytucji. Przykładowo osoba mająca 68 lat przy limicie spłaty do 75 lat może rozłożyć kredyt najwyżej na 7 lat. Krótszy dostępny okres oznacza, że rata może zajmować większą część miesięcznego dochodu.
Po 70. roku życia dostępność zależy od polityki konkretnego banku i rodzaju finansowania. W kredycie hipotecznym instytucja może wymagać spłaty ostatniej raty przed ukończeniem 70 lat. Według opisanych zasad osoba w wieku 65 lat mogłaby wtedy uzyskać taki kredyt maksymalnie na 10-15 lat. Kredyt gotówkowy i hipoteczny mają różne kryteria oceny.
Osoba po 80. roku życia może napotkać mniej dostępnych ofert. Niektóre firmy pożyczkowe przyjmują limit 75 lat, a w innych wynosi on 80 lat. Teoretycznie wniosek osoby mającej 85 lat lub więcej może rozpatrzyć bank bez limitu wieku. Nadal znaczenie mają dochody, zobowiązania i zdolność do terminowej spłaty.
Regularne wpływy ze świadczenia potwierdzają stały dochód. Jeśli emerytura trafia na rachunek, bank może poprosić o wyciąg za ostatnie 1-3 miesiące. W ocenie uwzględnia też zaległości i wcześniejsze problemy ze spłatą. Przed wnioskiem przygotuj aktualne informacje o dochodach, miesięcznych wydatkach oraz ratach innych zobowiązań.
- Porównaj miesięczny dochód z wydatkami i obecnymi ratami.
- Sprawdź, czy wiek przy ostatniej racie mieści się w limicie instytucji.
- Oceń koszt finansowania przez RRSO i całkowitą kwotę do zapłaty.
Emeryt może zawrzeć umowę o kredyt konsumencki, jeśli przejdzie ocenę zdolności. Zgodnie z ustawą o kredycie konsumenckim może odstąpić od umowy w ciągu 14 dni. Po odstąpieniu zwraca kapitał i odsetki za okres korzystania z pieniędzy.
Zadłużenie lub zajęcie komornicze może utrudnić uzyskanie pożyczki. Zaległości wpływają na ocenę historii spłat, a potrącenia zmniejszają dochód dostępny na ratę. Instytucja bierze pod uwagę także pozostałe zobowiązania i bieżące koszty utrzymania. Przed złożeniem kolejnego wniosku oblicz, ile zostaje po odjęciu tych obciążeń.
Ile wynosi całkowity koszt pożyczki dostępnej dla emerytów?
Całkowity koszt zależy od kwoty, okresu spłaty, oprocentowania i opłat przewidzianych w umowie. Porównuj RRSO i całkowitą kwotę do zapłaty, nie tylko wysokość raty. RRSO przedstawia roczny koszt finansowania, obejmujący odsetki i pozostałe koszty. Przed podjęciem decyzji sprawdź formularz informacyjny z warunkami konkretnej oferty.
Przykład poglądowy: reprezentatywny przykład kredytu gotówkowego zakłada kwotę 10 000 zł, umowę na 24 miesiące i RRSO 9,78%, stan na 2 listopada 2026. Całkowity koszt wynosi 1 004,13 zł, więc całkowita kwota do zapłaty to 11 004,13 zł. Różnica między wypłaconą kwotą a sumą do zwrotu pokazuje koszt zobowiązania.
To przykład, a nie oferta dostępna dla każdego wnioskodawcy. Ostateczne warunki zależą od oceny wniosku i parametrów finansowania. Sprawdź, czy całkowity koszt obejmuje prowizję, opłatę przygotowawczą i ubezpieczenie. Ustal także, czy rata pozostaje taka sama przez cały okres spłaty, czy może się zmieniać.
Przygotuj dokument tożsamości oraz dane potwierdzające wysokość świadczenia. Jeśli emerytura lub renta wpływa na rachunek bankowy, instytucja może poprosić o jego wyciąg. We wniosku mogą być potrzebne również informacje o dochodach i bieżących zobowiązaniach. Wymagane dokumenty zależą od procedury pożyczkodawcy i sposobu składania wniosku.
- Dokument tożsamości służy do potwierdzenia danych wnioskodawcy.
- Dokument o świadczeniu pomaga wykazać źródło i wysokość dochodu.
- Wyciąg z rachunku może pokazać wpływy oraz obciążenia.
- Dane o zobowiązaniach ułatwiają przedstawienie miesięcznej sytuacji finansowej.
Wniosek internetowy zwykle obejmuje wybór kwoty i okresu, podanie danych oraz potwierdzenie tożsamości. Pożyczkodawca analizuje formularz, a następnie przekazuje decyzję i warunki umowy. Weryfikacja w instytucji pozabankowej często trwa kilka godzin. Przy pożyczce online sposób przekazania środków zależy od procedury pożyczkodawcy.
Przed zaakceptowaniem umowy sprawdź harmonogram, terminy rat, całkowity koszt i zasady postępowania w razie opóźnienia. Nie podpisuj dokumentu, jeśli nie rozumiesz sposobu naliczania opłat. Poręczyciel lub drugi wnioskodawca może odpowiadać za zobowiązanie zgodnie z umową. Każda osoba składająca podpis powinna znać zakres tej odpowiedzialności.
Porównuj oferty dla tej samej kwoty i podobnego okresu spłaty. Dzięki temu łatwiej ocenisz różnice w RRSO, wysokości raty i łącznej kwocie do zwrotu. Nie wybieraj finansowania wyłącznie dlatego, że rata wydaje się niska. Uwzględnij regularne dochody i wydatki, które trzeba pokrywać przez cały okres umowy.
Dokładnie przeanalizuj swoje stałe wydatki, by ocenić, czy rata pozostawi środki na codzienne potrzeby. W innym przykładzie reprezentatywnym RRSO wynosi 8,63%, a całkowity koszt kredytu 29 000 zł wynosi 5 296 zł. To odrębne wyliczenie, dlatego nie należy przenosić tych wartości na inną kwotę ani traktować ich jako warunków dostępnych każdemu emerytowi.
W przykładzie reprezentatywnym całkowita kwota kredytu gotówkowego bez kredytowanych kosztów wynosi 61 052,00 zł, całkowity koszt kredytu gotówkowego wynosi 22 921,29 zł, a całkowita kwota do zapłaty za kredyt gotówkowy wynosi 83 973,29 zł. Inny przykład reprezentatywny podaje całkowitą kwotę pożyczki 10 000,00 zł. Z kolei przykładowa rata kredytu dla emeryta na 5 000 zł przy spłacie przez 12 miesięcy wynosi 448,37 zł. Wartości te odnoszą się do różnych przykładów; przy porównywaniu ofert sprawdź, czy kwota finansowania i okres spłaty są porównywalne.
Czy emeryci otrzymujący minimalną emeryturę również mają szansę na kredyt lub pożyczkę?
Tak, ale niskie świadczenie może ograniczyć dostępną kwotę lub utrudnić uzyskanie finansowania. Instytucja ocenia dochód po uwzględnieniu wydatków, innych rat i historii spłat.
Pożyczki pozabankowe dla seniorów
Pożyczki pozabankowe udzielają firmy spoza sektora bankowego. Mogą być jedną z opcji dla seniora porównującego różne formy finansowania, ale warunki i limity wieku ustala każda firma.
Niektóre firmy nie udzielają pożyczek osobom powyżej 75 lat, a w innych granica wynosi 80 lat. Niższa zdolność nie oznacza braku weryfikacji. Przed wnioskiem sprawdź wpis firmy w rejestrze instytucji pożyczkowych KNF oraz porównaj RRSO i całkowity koszt, nie samą ratę.
Firmy pozabankowe mogą stosować wyższe koszty, dlatego dokładnie sprawdź formularz informacyjny, prowizje, ewentualne ubezpieczenie i sumę wszystkich rat. Jeśli spłatę miałaby pokryć kolejna pożyczka, zobowiązanie może pogłębić problemy z budżetem.
Kwoty pożyczek dla seniorów
Seniorzy mogą ubiegać się o kwoty od kilkuset złotych do kilku, a nawet kilkunastu tysięcy złotych, jeśli spełniają wymagania instytucji. Ostateczna dostępna suma zależy między innymi od dochodu, wydatków i obecnych zobowiązań.
W danych przywołanych w analizach seniorzy pożyczający na własne potrzeby zaciągali średnio 6 700 zł. Osoby wspierające finansowo bliskich pożyczały od 9 700 do 9 900 zł. To odrębne przykłady, nie gwarantowane limity ani kwoty dostępne dla każdego.
Przy świadczeniu minimalnym liczy się kwota pozostająca po opłaceniu stałych kosztów. Najniższa emerytura po waloryzacji w marcu 2025 roku wynosiła 1 878,91 zł brutto. Świadczenie około 1 000 zł miesięcznie może utrudniać uzyskanie kredytu, bo pozostawia mniej środków na ratę i codzienne wydatki.
Dostępne opcje pożyczek
Senior może rozważyć kredyt gotówkowy w banku, pożyczkę pozabankową lub finansowanie ratalne. Oferty różnią się zasadami oceny wniosku, kosztami, okresem spłaty i wymaganiami dotyczącymi wieku.
Przy niewielkim, jednorazowym wydatku porównaj krótszy okres finansowania z rozłożeniem spłaty na dłużej. Niższa rata nie musi oznaczać niższego całkowitego kosztu. Sprawdź RRSO, łączną kwotę do zapłaty i terminy rat, a zobowiązanie dopasuj do regularnych dochodów.
Pożyczka ratalna rozkłada spłatę na kolejne płatności, ale każda rata obciąża budżet przez określony czas. Porównaj ją z kredytem gotówkowym pod względem całkowitego kosztu i warunków wcześniejszej spłaty. Nie kieruj się wyłącznie deklarowanym czasem wydania decyzji.
Oferty banków dla seniorów
Banki oceniają wnioski seniorów indywidualnie, a dostępność zależy od zdolności, wieku przy ostatniej racie i rodzaju kredytu. W analizie 10 największych banków wskazano granicę wieku 70 lat, natomiast część banków oferuje finansowanie osobom do 80 lat.
Limity wieku nie są jednakowe na całym rynku. Przy niskim świadczeniu bank porówna dochody z kosztami utrzymania i spłatą pozostałych zobowiązań. Historia zaległości może dodatkowo wpłynąć na ocenę wniosku.
Przed podpisaniem umowy poproś o formularz informacyjny i porównaj całkowity koszt z kwotą, która zostanie wypłacona. Sprawdź, czy po zapłacie raty zostaną środki na leki, rachunki i codzienne potrzeby. Jeśli budżet nie pozwala na spłatę, obniżenie kwoty lub rezygnacja z finansowania może ograniczyć ryzyko dalszego zadłużenia.
Maksymalny okres spłaty
Maksymalny okres kredytowania kredytu gotówkowego w Polsce wynosi 10 lat, czyli 120 miesięcy. To górna granica, a nie okres dostępny każdemu wnioskodawcy. Bank lub firma pożyczkowa ustala harmonogram, uwzględniając dochód, zobowiązania i wiek klienta przy spłacie ostatniej raty.
Dla emeryta maksymalny okres może być krótszy ze względu na limit wieku obowiązujący w danej instytucji. Przykładowo osoba w wieku 68 lat, przy limicie spłaty do 75. roku życia, może rozłożyć kredyt najwyżej na 7 lat. Krótszy czas spłaty oznacza mniej rat, ale zwykle wyższe miesięczne obciążenie.
Nie wybieraj okresu spłaty wyłącznie ze względu na najniższą ratę. Dłuższa umowa może obniżyć miesięczną płatność, ale zwiększyć całkowity koszt finansowania. Porównaj RRSO, całkowitą kwotę do zapłaty, prowizje i harmonogram. Oceń ratę w odniesieniu do regularnych dochodów po odjęciu wydatków i innych zobowiązań.
Kredyt gotówkowy w banku i pożyczkę pozabankową porównuj dla tej samej kwoty wypłaty i okresu spłaty, zestawiając RRSO oraz całkowitą kwotę do zapłaty. Sprawdź także limit wieku przy spłacie ostatniej raty i wszystkie opłaty wyszczególnione w formularzu informacyjnym.
Porównując maksymalną kwotę i harmonogram, sprawdź, czy oferta przedstawia:
- kwotę, którą otrzymasz na rachunek,
- liczbę rat i wysokość każdej płatności,
- łączną kwotę do zapłaty,
- prowizję oraz koszt ubezpieczenia, jeśli występuje,
- terminy płatności i zasady wcześniejszej spłaty.
Wcześniejsza spłata może skrócić czas trwania zobowiązania i obniżyć jego koszt. Przed podpisaniem umowy sprawdź, jak instytucja ją rozlicza i jak zmieni się saldo po wpłacie dodatkowych środków. Ustal również, czy umowa przewiduje opłaty za wcześniejsze zakończenie spłaty.
Ubezpieczenie może podwyższyć całkowity koszt. W dostępnych danych koszt ubezpieczenia pożyczki może wynieść do 10% całej spłacanej kwoty. Porównaj wariant z ubezpieczeniem i bez niego, jeśli oba przedstawiono, oraz sprawdź, czy składka jest doliczana do rat.
Przykład: przy stałych dochodach i wysokich wydatkach rata obliczona dla maksymalnej kwoty może nadmiernie obciążyć budżet. Najpierw ustal, jaką miesięczną płatność możesz bezpiecznie ponosić, a następnie porównaj kwoty i okresy mieszczące się w tej granicy. Nie zaciągaj kolejnego zobowiązania tylko po to, by spłacać wcześniejsze raty.
Banki różnią się zasadami dotyczącymi maksymalnego wieku kredytobiorcy i okresu spłaty kredytu dla seniora. Dlatego nie zakładaj, że podobny wiek lub podobna sytuacja finansowa zapewnią taki sam dostępny czas kredytowania w różnych instytucjach. Poproś o harmonogram przygotowany dla rozważanej oferty i sprawdź, jaki okres został przyjęty oraz kiedy przypada ostatnia rata. Sama informacja o maksymalnym czasie spłaty nie przesądza, że bank zaoferuje go w konkretnym przypadku. Warto porównać warunki przedstawione przez kilka instytucji, zamiast opierać wybór na ogólnej granicy kredytowania. Zwróć uwagę, czy proponowany termin pozwala zachować ratę, która nie ograniczy środków na bieżące potrzeby.
Przykład reprezentatywny zakłada spłatę kredytu w 82 miesięcznych ratach. Traktuj tę wartość jako element założeń przykładu, a nie automatyczną informację o okresie dostępnym dla każdego seniora. Sprawdź, czy harmonogram konkretnej oferty odpowiada Twojej sytuacji i czy jego długość nie wynika z ograniczeń dotyczących wieku przy zakończeniu umowy. Jeśli instytucja proponuje krótszy okres, oceń przede wszystkim wysokość raty i łączny koszt, a nie tylko samą liczbę płatności. Gdy warunki kilku ofert są różne, porównaj je przy tych samych parametrach i poproś o wyjaśnienie rozbieżności. Dzięki temu łatwiej ocenić, czy wybrany okres jest rzeczywiście możliwy do utrzymania przez cały czas spłaty.
Pożyczki ratalne dla emerytów i rencistów
Pożyczka ratalna rozkłada zwrot pożyczonej kwoty na kolejne płatności. Osobie otrzymującej emeryturę lub rentę taki układ pozwala ocenić miesięczne obciążenie budżetu, ale przed wyborem trzeba porównać całkowity koszt i warunki umowy.
W Polsce 43 procent osób w wieku 65 lat i więcej, czyli około 2,88 miliona osób, zdecydowało się na kredyty i pożyczki. Ta liczba pokazuje, że seniorzy korzystają z różnych form finansowania, nie przesądza jednak o dostępności konkretnej oferty dla każdego wnioskodawcy. Instytucje oceniają zdolność kredytową na podstawie świadczeń, wydatków i dotychczasowych zobowiązań.
We wniosku podaj prawdziwe informacje o dochodach i ratach innych kredytów. Regularne świadczenie potwierdza stały wpływ pieniędzy, ale instytucja ocenia również kwotę pozostającą po opłaceniu podstawowych kosztów. Przy większym finansowaniu trzeba wykazać, że domowy budżet pozwoli spłacać ustalone raty.
Sprawdź te elementy przed podpisaniem umowy:
- RRSO i całkowitą kwotę do zapłaty, a nie tylko oprocentowanie nominalne.
- Wysokość każdej raty oraz terminy jej płatności.
- Prowizje, opłaty dodatkowe i koszt ubezpieczenia, jeśli występuje.
- Warunki wcześniejszej spłaty i postępowania przy opóźnieniu.
Samo oprocentowanie nie pokazuje wszystkich kosztów. RRSO uwzględnia koszty kredytu w ujęciu rocznym, co ułatwia porównanie ofert z różnymi opłatami i okresami spłaty. Zestaw także kwotę wypłaty z sumą wszystkich rat. Dzięki temu sprawdzisz, ile otrzymasz i ile łącznie oddasz.
Przykład poglądowy: jeśli stałe wydatki pochłaniają większość świadczenia, nawet niewysoka rata może utrudnić opłacenie rachunków. Przed złożeniem wniosku odejmij od regularnych dochodów koszty mieszkania, leczenia i pozostałe raty. Kwota, która zostanie, pokaże, jaką płatność budżet może udźwignąć bez kolejnego finansowania.
Niektóre produkty opisane dla seniorów są przeznaczone dla osób, które nie ukończyły 80 lat. Sprawdź granicę wieku, sposób potwierdzenia świadczenia oraz wymagania dotyczące historii spłat. Przed podpisaniem przeczytaj formularz informacyjny, umowę i harmonogram, a firmę pożyczkową sprawdź w rejestrze instytucji pożyczkowych KNF.
Jeśli rozważasz finansowanie ratalne, porównaj warunki i całkowitą kwotę do zapłaty w zestawieniu pożyczek. Nie składaj wniosku na kwotę wyższą niż potrzebna ani nie traktuj kolejnej pożyczki jako stałego sposobu regulowania wcześniejszych rat. Przy problemach ze spłatą skontaktuj się z wierzycielem, zanim zaległość się powiększy.
FinWybor.pl: Porównywarka chwilówek
FinWybor.pl pozwala zestawić oferty finansowe i porównać ich warunki przed podjęciem decyzji. Przy spłacie w ratach skorzystaj z rankingu pożyczek ratalnych, aby porównać RRSO, wysokość raty i całkowitą kwotę do zapłaty.
FinWybor.pl jest niezależną porównywarką, a nie bankiem ani firmą pożyczkową. Nie udziela finansowania i nie podejmuje decyzji o przyznaniu środków. Instytucja wskazana w ofercie samodzielnie ocenia wniosek. FinWybor.pl może otrzymać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale nie zastępuje to porównania kosztów i warunków.
Przed złożeniem wniosku sprawdź formularz informacyjny i umowę wybranej instytucji. Porównaj oferty na finwybor.pl, bez opłat za porównanie.
Ustal spokojnie kolejny krok
Zanim złożysz wniosek, określ, na jaki konkretny wydatek potrzebujesz pieniędzy i czy można go odłożyć albo pokryć w inny sposób. Chwila namysłu pomaga oddzielić pilną potrzebę od decyzji podejmowanej pod presją. Jeśli pożyczka dla emeryta ma uzupełniać budżet, a nie finansować jednorazowy cel, najpierw przeanalizuj stałe wydatki i istniejące zobowiązania.
Ustal maksymalną ratę, która nie ograniczy środków na codzienne potrzeby. Przed podpisaniem przeczytaj umowę i formularz informacyjny, a niejasne zapisy wyjaśnij. Nie podejmuj decyzji wyłącznie na podstawie wysokości miesięcznej płatności. Poświęć czas na porównanie warunków i sprawdź, czy harmonogram pasuje do domowego budżetu.
Gdy chcesz wykonać następny krok, porównaj dostępne pożyczki i samodzielnie oceń ich warunki. Wybór należy do Ciebie, a rzetelne sprawdzenie szczegółów może pomóc podjąć go bez pośpiechu i z większą pewnością.
Najczęściej zadawane pytania
Czy emeryt może dostać pożyczkę?
Tak, emeryt może otrzymać pożyczkę, jeśli spełnia warunki instytucji i ma środki na terminową spłatę rat. Przy ocenie znaczenie mają dochody, wydatki, inne zobowiązania i historia spłat. Jeśli wniosek zostanie odrzucony, przed złożeniem kolejnego sprawdź przyczynę, poprawność danych oraz to, czy kwota i rata odpowiadają możliwościom budżetu.
Jakie dokumenty są wymagane przy kredycie dla emeryta?
Zwykle potrzebny jest dowód osobisty oraz dokument potwierdzający wysokość emerytury lub renty. Instytucja może poprosić również o wyciąg z rachunku, na który wpływa świadczenie. Przygotuj dokument za wymagany okres i upewnij się, że widoczne są regularne wpływy. Wymagania zależą od sposobu składania wniosku i procedury pożyczkodawcy.
Jakie warunki należy spełnić, aby ubiegać się o kredyt dla emeryta?
Wnioskodawca musi potwierdzić tożsamość, wykazać dochód i przejść ocenę zdolności kredytowej. Instytucja uwzględnia także miesięczne wydatki, spłacane raty i historię regulowania zobowiązań. Przed złożeniem wniosku przygotuj aktualne dane o dochodach i zadłużeniu. Nie pomijaj rat ani limitów kredytowych, ponieważ niepełne informacje mogą utrudnić rzetelną ocenę sytuacji finansowej.
Jakie są dostępne opcje i na co zwrócić uwagę?
Emeryt może porównywać kredyt gotówkowy w banku, pożyczkę pozabankową i finansowanie ratalne. Wybierając pożyczkę dla emeryta, zestaw całkowitą kwotę do zapłaty, RRSO, ratę i okres umowy. Sprawdź również opłaty dodatkowe oraz warunki wcześniejszej spłaty. W przypadku firmy pożyczkowej możesz zweryfikować jej wpis w rejestrze instytucji pożyczkowych prowadzonym przez KNF.
Czy przy pożyczce dla emerytów stosuje się ograniczenia wiekowe?
Tak, część banków i firm pożyczkowych ustala granicę wieku klienta. Limit może dotyczyć wieku w chwili składania wniosku albo przy spłacie ostatniej raty. Przed porównaniem ofert sprawdź, jaka zasada obowiązuje i jak wpływa na okres umowy. Nie zakładaj, że limit wieku jest taki sam dla kredytu gotówkowego, hipotecznego i pożyczki pozabankowej.
Jakie warunki trzeba spełnić, aby otrzymać pożyczkę w Polsce?
W Polsce emeryt składa wniosek na zasadach oceny stosowanych wobec innych klientów: podaje dane, potwierdza dochód i przedstawia swoją sytuację finansową. Instytucja analizuje między innymi wydatki, zobowiązania i historię spłat. Przed wysłaniem formularza sprawdź poprawność danych i uwzględnij spłacane raty. Sam status emeryta nie przesądza o przyznaniu ani odmowie finansowania.
Jaki jest maksymalny wiek kredytobiorcy przy pożyczce?
Nie ma jednej granicy wieku wspólnej dla wszystkich instytucji. W bankach maksymalny wiek przy spłacie ostatniej raty wynosi zwykle 75-80 lat, a warunki poszczególnych firm pożyczkowych różnią się. Niektóre z nich przyjmują limit 75 lat, inne 80 lat. Sprawdź limit w warunkach konkretnej umowy, ponieważ wpływa on na to, jak długo można rozłożyć spłatę.
Jakich dokumentów potrzebuje emeryt, aby złożyć wniosek online?
Do wniosku internetowego przygotuj dowód osobisty, informacje o świadczeniu i numer własnego rachunku bankowego. Pożyczkodawca może wymagać wyciągu potwierdzającego wpływy emerytury lub renty. Przepisz dane zgodnie z dokumentami i sprawdź ich poprawność przed wysłaniem. Nie udostępniaj danych logowania do bankowości osobie podającej się za pożyczkodawcę lub pośrednika.


