W Polsce maksymalne pozaodsetkowe koszty kredytu konsumenckiego nie mogą przekroczyć 45% całkowitej kwoty kredytu, a limit kosztów pozaodsetkowych w 2026 roku zależy także od okresu spłaty. Przy umowie krótszej niż 30 dni pułap wynosi 5%, a dla spłaty trwającej co najmniej 30 dni stosuje się wzór MPKK wskazany przez Sejm Rzeczypospolitej Polskiej.
Najważniejsze wnioski
- Przy kredycie konsumenckim spłacanym krócej niż 30 dni maksymalne koszty pozaodsetkowe wynoszą 5% całkowitej kwoty kredytu, zgodnie z informacją Sejmu Rzeczypospolitej Polskiej.
- Ustal, które opłaty wynikają z umowy i jak wpływają na całkowitą kwotę do zapłaty, zamiast porównywać wyłącznie oprocentowanie.
- Sprawdź klauzule kosztowe nawet wtedy, gdy ich łączna wysokość mieści się w ustawowym limicie.
- Porównaj RRSO z całkowitą kwotą do zapłaty i okresem spłaty, aby zobaczyć pełniejszy obraz kosztu pożyczki.
- Przed podpisaniem umowy przejrzyj formularz informacyjny i zwróć uwagę na opłaty dodatkowe oraz warunki wcześniejszej spłaty.
Pozaodsetkowe koszty kredytu - co warto wiedzieć?
Pozaodsetkowe koszty kredytu konsumenckiego to opłaty związane z umową, z wyłączeniem odsetek. W 2026 roku obowiązują limity, których wysokość zależy między innymi od okresu spłaty.
Ustawowe ograniczenie kosztów kredytu
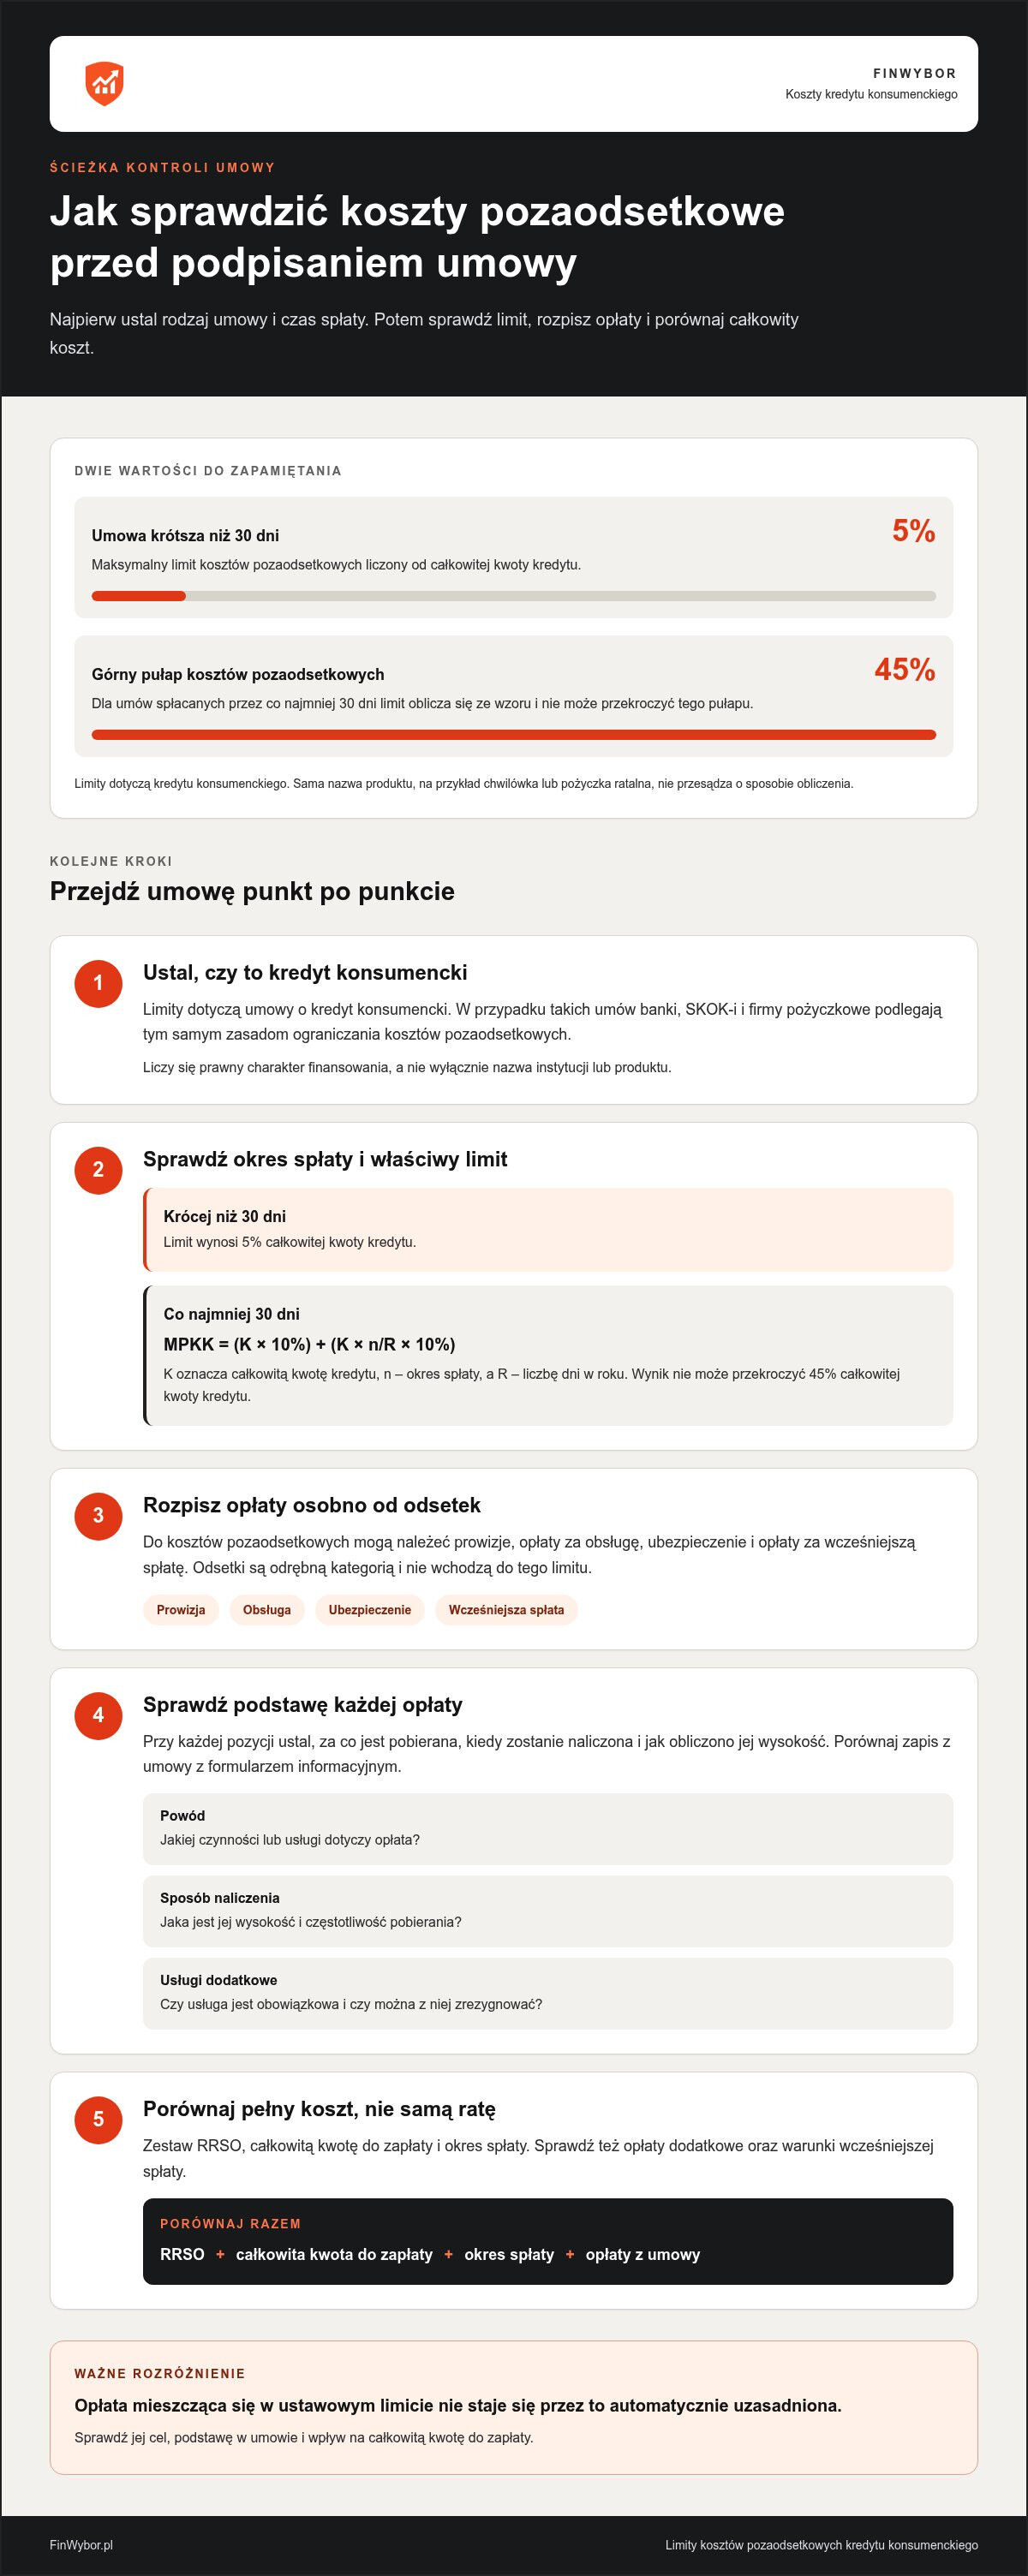
Art. 36a ustawy o kredycie konsumenckim określa maksymalną wysokość kosztów pozaodsetkowych. Łącznie nie mogą one przekroczyć 45% całkowitej kwoty kredytu. Dla umów krótszych niż 30 dni limit wynosi 5% tej kwoty, zgodnie z informacją Sejmu Rzeczypospolitej Polskiej. Ten pułap dotyczy kosztów poza odsetkami, a nie całkowitej kwoty do zapłaty.
Jakie zmiany obowiązują w Polsce w 2026 roku? Limity wprowadzone 18 grudnia 2022 r. pozostają podstawą obliczeń, a ich wysokość zależy od czasu spłaty. Dlatego sprawdź okres umowy oraz kwotę kredytu, zanim porównasz prowizje i inne opłaty.
Zgodność krajowych limitów z prawem Unii
Prawo Unii było przedmiotem spraw dotyczących polskich pozaodsetkowych kosztów kredytu. Trybunał Sprawiedliwości Unii Europejskiej wydał wyrok w sprawie C-779/18 26 marca 2020 r., a w sprawach Profi Credit orzekł 3 września 2020 r. Orzeczenia te są istotne przy ocenie krajowych regulacji. Dla konsumenta oznacza to, że limit trzeba rozpatrywać w kontekście prawa krajowego i unijnego.
Krajowe przepisy określają maksymalną wysokość opłat związanych z kredytem konsumenckim. Nie oznacza to, że każda opłata mieszcząca się w limicie jest automatycznie uzasadniona. Czytając umowę, sprawdź rodzaj każdej opłaty, jej podstawę i sposób obliczenia.
Koszty kredytu a wydatki kredytodawcy
Pozaodsetkowe koszty nie są po prostu zwrotem rzeczywistych wydatków instytucji finansowej. Ustawowy limit określa maksymalną wysokość opłat dla konsumenta, niezależnie od tego, jak kredytodawca organizuje obsługę umowy. To istotne rozróżnienie: prowizja ani inna opłata nie staje się należna wyłącznie dlatego, że mieści się w ustawowym maksimum.
Sprawdź, za jaką czynność pobierana jest każda opłata. Porównaj ją z zapisami umowy i formularzem informacyjnym. Jeśli tabela zawiera kilka podobnych pozycji, sprawdź ich cel, moment naliczenia i wpływ na całkowitą kwotę do zapłaty.
Koszty wliczane do limitu
Do kosztów pozaodsetkowych mogą należeć prowizje, opłaty za obsługę, ubezpieczenie oraz opłaty za wcześniejszą spłatę. Odsetki są odrębną kategorią, więc nie dodaje się ich do pozaodsetkowego limitu. W przypadku kredytu spłacanego przez co najmniej 30 dni Sejm Rzeczypospolitej Polskiej wskazuje wzór: MPKK = (K × 10%) + (K × n/R × 10%).
We wzorze K oznacza całkowitą kwotę kredytu, n okres spłaty, a R liczbę dni w roku. Wynik nie może przekroczyć 45% całkowitej kwoty kredytu. Jaki jest całkowity limit względem kwoty kredytu? Maksymalnie 45%, przy czym dla umowy krótszej niż 30 dni stosuje się limit 5%.
Ile może kosztować najdroższa pożyczka w banku lub firmie pożyczkowej?
Maksymalna wysokość kosztów zależy od rodzaju umowy, okresu spłaty i tego, czy pożyczasz jako konsument. Banki, SKOK-i i firmy pożyczkowe udzielające kredytów konsumenckich podlegają tym samym limitom pozaodsetkowym. Czy limit różni się dla chwilówek i kredytów ratalnych? Nie ze względu na nazwę produktu, lecz ze względu na okres spłaty i zasady właściwe dla danej umowy.
Limit kosztów pożyczki w Kodeksie cywilnym
Kodeks cywilny określa osobne limity kosztów pozaodsetkowych pożyczek udzielanych między innymi poza reżimem kredytu konsumenckiego. Koszty oblicza się według wzoru uwzględniającego kwotę pożyczki i czas spłaty, a ich suma nie może przekroczyć 25% całkowitej kwoty pożyczki. Ten odrębny pułap ma znaczenie przy pożyczce prywatnej, ale nie zastępuje limitów dla kredytu konsumenckiego.
Przy prywatnej umowie sprawdź, kto udziela finansowania i na jaki cel. Pożyczka od osoby fizycznej na cel niezwiązany bezpośrednio z działalnością gospodarczą lub zawodową może podlegać regułom Kodeksu cywilnego. Umowa pożyczki powyżej 1000 zł wymaga formy dokumentowej. Zachowaj dokument, który potwierdza jej warunki.
Zasady dla banków, SKOK-ów i firm pożyczkowych
Bank, SKOK ani firma pożyczkowa nie mogą dowolnie ustalać opłat ponad ustawowy limit, gdy zawierają z konsumentem umowę o kredyt konsumencki. Nazwa instytucji nie zmienia sposobu wyznaczania maksymalnych kosztów pozaodsetkowych. Liczą się prawny charakter finansowania, kwota kredytu oraz okres spłaty określony w umowie.
Porównując oferty, oddziel odsetki od prowizji i innych opłat. Następnie sprawdź całkowitą kwotę do zapłaty oraz RRSO. Sama zgodność sumy opłat z limitem nie przesądza, że każda pozycja jest uzasadniona. Sprawdź, za co ją naliczono i gdzie opisano ją w dokumentach.
Limity dla chwilówek i kredytów ratalnych
Chwilówka i pożyczka ratalna mogą podlegać temu samemu reżimowi kredytu konsumenckiego. Różnica wynika z okresu spłaty, nie z marketingowej nazwy produktu. Dla umowy krótszej niż 30 dni obowiązuje limit 5% całkowitej kwoty kredytu. Przy spłacie trwającej co najmniej 30 dni stosuje się ustawowy wzór i maksymalny pułap.
Porównując chwilówkę z pożyczką ratalną, zestawiaj te same elementy: kwotę, termin spłaty, opłaty, RRSO i całkowitą kwotę do zapłaty. Krótszy termin może oznaczać inny sposób obliczania limitu, a raty rozkładają spłatę na dłuższy okres. W porównaniu pożyczek skup się na pełnym koszcie, nie tylko wysokości pojedynczej raty.
Kontrola klauzul kosztowych mieszczących się w ustawowym limicie
Suma opłat niższa od limitu nie przesądza, czy każda klauzula jest jasna i prawidłowo zastosowana. Sprawdź, czy umowa wskazuje powód pobrania opłaty, jej wysokość oraz moment naliczenia. Dzięki temu odróżnisz koszt związany z kredytem od pozycji, której znaczenia nie da się ustalić na podstawie samej nazwy.
Czytaj definicje i tabele opłat razem z częścią umowy opisującą usługi dodatkowe. Sprawdź, czy dana usługa jest obowiązkowa, czy można z niej zrezygnować oraz czy rezygnacja zmienia warunki finansowania. Porównaj te zapisy z formularzem informacyjnym. Dokumenty powinny jasno wskazywać, jakie koszty ponosisz i z czego wynikają.
Przy każdej pozycji zanotuj:
- nazwę opłaty oraz postanowienie umowy, które ją przewiduje;
- zdarzenie powodujące naliczenie, na przykład zawarcie umowy lub dodatkową usługę;
- częstotliwość pobierania i sposób obliczenia kwoty;
- czy opłata jest jednorazowa, czy powraca w okresie spłaty;
- czy formularz i harmonogram pokazują ją w ten sam sposób.
Osobno przyjrzyj się odroczeniu spłaty. Koszty i opłaty związane z odroczeniem, naliczone w ciągu 120 dni od wypłaty kredytu konsumenckiego, wlicza się do kosztów pozaodsetkowych w tym okresie. Zapis o zmianie terminu płatności nie powinien więc odwracać uwagi od dodatkowych opłat. Zachowaj dokument potwierdzający nowe warunki i sposób ich rozliczenia.
Sprawdź także, czy po pierwszej umowie pojawia się kolejny kredyt od tego samego kredytodawcy albo podmiotu z nim powiązanego. Jeśli następne finansowanie zostaje udzielone w ciągu 120 dni od wypłaty pierwszego, przy obliczaniu limitu uwzględnia się kwotę pierwszego kredytu i sumuje koszty kolejnych umów. Zestaw daty wypłat, kwoty oraz opłaty, zamiast analizować każdą umowę w oderwaniu od pozostałych.
Jeśli dokumenty nie wyjaśniają, za co pobrano opłatę, poproś pożyczkodawcę o pisemne rozliczenie i wskazanie podstawy umownej. Zachowaj odpowiedź, umowę, formularz i potwierdzenia płatności. Dzięki nim porównasz naliczone pozycje z zapisami umowy i sprawdzisz obliczenia. Gdy suma przekracza właściwy limit, pożyczkodawca naliczył koszty ponad ustawową granicę, a konsument może zakwestionować nadwyżkę. W wyjaśnieniu sprawy mogą pomóc Rzecznik Finansowy i rzecznicy konsumentów.
Oceniając klauzulę, oddziel jej przejrzystość od kwestii dopuszczalnej wysokości kosztów. Nawet jeśli suma mieści się w limicie, sprawdź, czy każda pobrana kwota ma jasne uzasadnienie w umowie i czy można odtworzyć sposób jej obliczenia. Zapisz, które dokumenty opisują daną opłatę i czy ich treść jest spójna. Jeśli rozliczenie odwołuje się do limitu, poproś o wskazanie podstawy i sposobu obliczenia, a następnie porównaj je z własnym zestawieniem. Nie zakładaj, że sama nazwa pozycji wyjaśnia jej funkcję ani że zgodność sumy z limitem przesądza o prawidłowości każdego postanowienia.
Podstawą prawną limitów kosztów pozaodsetkowych w Polsce jest ustawa o kredycie konsumenckim z 12 maja 2011 r. Nowe limity pozaodsetkowych kosztów kredytu wprowadzono do ustawy o szczególnych rozwiązaniach zapobieganiu COVID-19 na mocy ustawy nowelizującej z dnia 31 marca 2020 roku. W Polsce od 1 lipca opisywanego w materiale maksymalne koszty pozaodsetkowe kredytu konsumenckiego wróciły do poziomu wynikającego z ustawy o kredycie konsumenckim. Uwzględnij tę kolejność przy analizie dokumentów: porządkuj je według dat zawarcia umów i wypłat, a nie opieraj oceny wyłącznie na aktualnym brzmieniu formularza lub późniejszym rozliczeniu. W razie wątpliwości poproś o wyjaśnienie, jakie reguły przyjęto dla konkretnego finansowania. Zachowaj tę odpowiedź, aby można było zestawić ją z zapisami umowy i naliczonymi kosztami.
RRSO a koszty pozaodsetkowe
RRSO i całkowita kwota do zapłaty pokazują koszt z dwóch perspektyw. RRSO przedstawia roczny koszt finansowania, a całkowita kwota do zapłaty wskazuje łączną sumę przewidzianą w umowie. Porównując oferty, sprawdź oba wskaźniki oraz warunki, na których je obliczono. Bez tego liczby mogą sugerować podobieństwo, choć umowy różnią się okresem spłaty lub rozkładem płatności.
RRSO uwzględnia odsetki oraz koszty kredytu wpływające na jego cenę. Prowizja lub opłata za usługę może więc zmienić ten wskaźnik, nawet jeśli oprocentowanie nominalne pozostaje bez zmian. Sam limit kosztów pozaodsetkowych nie określa natomiast wysokości RRSO. To odrębne miary: jedna ogranicza określone opłaty, druga przedstawia koszt w skali roku.
Porównuj oferty na tych samych założeniach. Sprawdź, czy dotyczą tej samej kwoty, okresu, liczby rat i sposobu spłaty. Następnie zestaw dane z formularzy informacyjnych, a nie tylko z reklamowego podsumowania. Łatwiej wtedy ustalisz, czy różnica w RRSO wynika z opłat, okresu finansowania czy terminów płatności.
- Odczytaj RRSO i całkowitą kwotę do zapłaty.
- Porównaj kwotę finansowania oraz okres spłaty.
- Sprawdź prowizje i pozostałe opłaty w formularzu.
- Zweryfikuj harmonogram, wysokość rat i ich terminy.
Przykład poglądowy: dwie oferty dotyczą tej samej kwoty pożyczki, ale mają różne terminy spłaty. Niższa całkowita kwota do zapłaty nie musi oznaczać niższego RRSO, ponieważ wskaźnik uwzględnia także czas korzystania z pieniędzy. Dlatego porównuj podobne okresy. Przy różnych terminach traktuj RRSO jako wskazówkę, a całkowitą kwotę do zapłaty jako obraz obciążenia wynikającego z konkretnej umowy.
Sprawdź też, czy podana wartość dotyczy parametrów, które rzeczywiście wybierasz. Zmiana kwoty lub okresu może wpłynąć na ratę i całkowity koszt. Jeśli formularz pokazuje wariant przykładowy, nie zakładaj, że te same wartości znajdą się w Twojej umowie. Przed podjęciem decyzji porównaj symulację z warunkami przedstawionymi przez kredytodawcę.
Jeśli planujesz wcześniejszą spłatę, sprawdź, jak rozliczane są koszty po zakończeniu umowy przed terminem. RRSO podane przy zawieraniu umowy opisuje jej pierwotne założenia, nie zastępuje więc późniejszego rozliczenia. Zachowaj formularz, umowę i harmonogram. Pomogą sprawdzić, które opłaty uwzględniono i jak pierwotne warunki wpływają na kwotę do zapłaty.
Analizując koszty, nie ograniczaj się do odsetek ani kwoty widocznej przy racie. RRSO obejmuje koszty kredytu lub pożyczki, w tym koszty dodatkowe. Przy każdej opłacie sprawdź, czego dotyczy, kiedy jest pobierana i czy jej wysokość zależy od wybranego wariantu. Zwróć uwagę na usługi powiązane z finansowaniem i sprawdź, czy ich koszt uwzględniono w przedstawionych warunkach. Jeśli nie potrafisz powiązać danej pozycji z formularzem lub umową, poproś o wyjaśnienie przed podjęciem decyzji. Dzięki temu nie porównasz wyłącznie raty, która nie pokazuje wszystkich składników kosztu.
Warto także pamiętać o zmianach dotyczących limitów: czasowe ograniczenie maksymalnych kosztów pozaodsetkowych obowiązywało przez 15 miesięcy przed ich powrotem do wcześniejszego poziomu. Sama informacja o ograniczeniu nie określa kosztu konkretnej oferty ani nie zastępuje sprawdzenia jej dokumentów. Nie traktuj więc limitu jako cennika ani jako potwierdzenia, że wszystkie propozycje będą równie korzystne. Oceniaj warunki przypisane do wybranej kwoty i okresu, a przy wątpliwościach poproś o rozpisanie kosztów. Dzięki temu łatwiej ustalić, które pozycje wpływają na RRSO i całkowite obciążenie wynikające z umowy.
Jakie koszty wliczają się do limitu kosztów pozaodsetkowych, a jakie są z niego wyłączone?
Do limitu wlicza się koszty związane z umową kredytu konsumenckiego, z wyjątkiem odsetek. Mogą to być prowizje, opłaty za obsługę, ubezpieczenie oraz opłaty związane z wcześniejszą spłatą. Sprawdź każdą pozycję w umowie i formularzu informacyjnym. Sama nazwa opłaty nie wyjaśnia jeszcze, za co płacisz.
Odsetki są odrębnym składnikiem kosztu. Nie wlicza się ich do limitu kosztów pozaodsetkowych, ale wpływają na całkowity koszt kredytu i kwotę do zapłaty. RRSO obejmuje szerszy zakres kosztów niż sam limit, dlatego porównuj ten wskaźnik z całkowitą kwotą do zapłaty. Dzięki temu nie pomylisz pułapu opłat z pełnym kosztem zobowiązania.
- Wliczane: prowizja za udzielenie finansowania oraz opłaty obsługowe związane z umową.
- Wliczane: koszt ubezpieczenia, jeżeli jest elementem kosztów kredytu.
- Wyłączone z limitu pozaodsetkowego: odsetki, które należy jednak uwzględnić przy ocenie całkowitego kosztu.
- Do osobnej oceny: usługi dodatkowe, których związek z umową zależy od warunków i dokumentów.
Przy usługach dodatkowych ustal, czy ich zakup jest wymagany do uzyskania kredytu lub określonych warunków. Sprawdź, czy ich koszt widnieje w formularzu informacyjnym i całkowitej kwocie do zapłaty. Jeśli umowa obejmuje ubezpieczenie, porównaj jego opis, cenę i zasady rezygnacji. Nie zakładaj, że każda usługa wymieniona obok kredytu podlega takim samym zasadom rozliczenia.
Przykład poglądowy: formularz wskazuje prowizję, ubezpieczenie i odsetki. Zsumuj prowizję i ubezpieczenie jako koszty pozaodsetkowe, jeśli są związane z umową. Odsetki analizuj osobno. Następnie sprawdź całkowitą kwotę do zapłaty, która obejmuje kwotę kredytu i całkowity koszt kredytu. Nie doliczaj tej samej opłaty ponownie, jeśli już uwzględniono ją w zestawieniu.
Nie stosuj tych zasad automatycznie do każdego produktu. Zasady dotyczące limitów kosztów pozaodsetkowych mogą zależeć od rodzaju produktu, dlatego warto sprawdzić warunki konkretnej umowy. Dlatego sprawdź, jaki rodzaj umowy podpisujesz. Porównując pożyczki, zestaw zakres opłat, RRSO, okres spłaty i całkowitą kwotę do zapłaty, a nie tylko pojedynczą pozycję z tabeli.
Przed wyborem przejrzyj porównanie pożyczek i zestaw koszty wskazane w ofertach. Ostateczną ocenę oprzyj na dokumentach konkretnej umowy: formularzu informacyjnym, harmonogramie i tabeli opłat. Jeśli pozycja kosztowa jest niejasna, ustal jej podstawę oraz sposób naliczenia przed podpisaniem.
FinWybor.pl: Porównywarka chwilówek
FinWybor.pl pozwala porównać chwilówki i sprawdzić ich najważniejsze parametry przed wyborem oferty. Zestaw RRSO, całkowitą kwotę do zapłaty, ratę i okres spłaty, zamiast kierować się pojedynczą opłatą. Przy dłuższym finansowaniu przydatny może być również ranking pożyczek ratalnych.
FinWybor.pl jest niezależną porównywarką, a nie bankiem ani pożyczkodawcą. Nie udziela pożyczek i nie podejmuje decyzji kredytowych. Serwis może otrzymać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale nie przesądza ono o ocenie informacji.
Znając zasady limitów i wiedząc, które koszty sprawdzić, porównaj dostępne parametry bez pośpiechu. Odwiedź FinWybor.pl, aby przejrzeć zestawienie chwilówek i ofert ratalnych.
Przed wyborem dopasuj spłatę do swojego budżetu
Ustawowy limit kosztów pozaodsetkowych 2026 wyznacza górną granicę opłat, ale sam nie mówi, czy zobowiązanie pasuje do Twojej sytuacji. Zanim wybierzesz ofertę, zestaw planowaną ratę z regularnymi dochodami i stałymi wydatkami. Uwzględnij też inne zobowiązania oraz wydatki, których terminu nie możesz przesunąć.
Sprawdź, ile pieniędzy pozostanie Ci po opłaceniu raty i podstawowych kosztów życia. Jeśli zapis w umowie jest niejasny, wróć do umowy i formularza informacyjnego zamiast opierać się na samej reklamie. Porównanie ma sens wtedy, gdy uwzględniasz parametry i harmonogram odpowiadające Twoim potrzebom.
Gdy chcesz przejść od analizy kosztów do porównania dostępnych pożyczek, porównaj pożyczki i ich warunki. Spokojna ocena własnego budżetu i dokumentów pozwoli Ci podjąć bardziej świadomą decyzję.
Najczęściej zadawane pytania
Jaka jest maksymalna wysokość kosztów pozaodsetkowych?
W kredycie konsumenckim koszty pozaodsetkowe nie mogą przekroczyć 45% całkowitej kwoty kredytu. Dla okresu spłaty krótszego niż 30 dni limit wynosi 5%, zgodnie z informacją Sejmu Rzeczypospolitej Polskiej. Przy dłuższej umowie obliczenie zależy także od czasu spłaty. Pamiętaj, że limit obejmuje opłaty poza odsetkami, a nie cały koszt kredytu ani sumę do oddania.
Co zrobić, żeby nie przepłacić na kosztach pozaodsetkowych?
Przed podpisaniem poproś o zestawienie wszystkich opłat i porównaj je z formularzem informacyjnym oraz harmonogramem. Zwróć uwagę na usługi dodatkowe, ich cenę i to, czy są wymagane do zawarcia umowy. Następnie porównaj całkowitą kwotę do zapłaty, a nie tylko wysokość raty. Jeśli któryś zapis jest niejasny, poproś o pisemne wyjaśnienie i zachowaj odpowiedź.
Jaki jest limit kosztów pozaodsetkowych w Polsce w 2026 roku?
W 2026 roku dla kredytu konsumenckiego obowiązuje maksymalny pułap 45% całkowitej kwoty kredytu. Przy spłacie krótszej niż 30 dni limit wynosi 5%, zgodnie z informacją Sejmu Rzeczypospolitej Polskiej. Dla umowy spłacanej przez co najmniej 30 dni stosuje się wzór ustawowy. To limity maksymalne, a nie stawki, które kredytodawca musi naliczyć.
Jak oblicza się maksymalny limit kosztów pozaodsetkowych dla pożyczki w 2026 roku?
Przy spłacie trwającej co najmniej 30 dni stosuje się wzór MPKK = (K × 10%) + (K × n/R × 10%). K oznacza całkowitą kwotę kredytu, n okres spłaty, a R liczbę dni w roku. Otrzymany wynik jest ograniczony maksymalnym pułapem 45% całkowitej kwoty kredytu. Przy okresie krótszym niż 30 dni obowiązuje limit 5%.
Jaki wzór i jakie progi czasowe określa ustawa o kredycie konsumenckim?
Art. 36a ustawy o kredycie konsumenckim rozróżnia umowy spłacane krócej niż 30 dni oraz umowy trwające co najmniej 30 dni. W pierwszym przypadku limit wynosi 5% całkowitej kwoty kredytu. W drugim stosuje się wzór MPKK = (K × 10%) + (K × n/R × 10%), z ograniczeniem 45% całkowitej kwoty kredytu. Sprawdź, który okres obejmuje Twoja umowa.
Czy limit kosztów pozaodsetkowych zależy od kwoty i okresu spłaty pożyczki?
Tak. Kwota kredytu wpływa na podstawę obliczenia, a okres spłaty jest uwzględniany we wzorze dla umów trwających co najmniej 30 dni. Inaczej oblicza się limit przy krótszej umowie, gdzie stosuje się 5% całkowitej kwoty kredytu. Dlatego porównując dwie pożyczki, nie przenoś wyniku z jednej umowy na drugą bez uwzględnienia jej kwoty i czasu spłaty.
Jak sprawdzić, czy koszty pozaodsetkowe w umowie pożyczki przekraczają limit?
Zsumuj prowizje i inne opłaty związane z umową, pomijając odsetki, a następnie ustal kwotę kredytu i okres spłaty. Zastosuj limit właściwy dla tego okresu i porównaj go z sumą opłat w umowie. Sprawdź też, czy formularz informacyjny i harmonogram wskazują te same koszty. Jeśli znajdziesz rozbieżność, poproś pożyczkodawcę o pisemne wyliczenie i podstawę naliczenia.
Jakie są konsekwencje dla pożyczkodawcy za przekroczenie ustawowego limitu kosztów?
Jeśli pożyczkodawca nalicza koszty ponad ustawową granicę, konsument może zakwestionować nadwyżkę. W wyjaśnieniu sprawy mogą pomóc Rzecznik Finansowy i rzecznicy konsumentów.