Na start nie wybieraj karty kredytowej po wysokości limitu, lecz po kosztach i zasadach spłaty. Jeśli zastanawiasz się, jaka karta kredytowa na start będzie odpowiednia, porównaj opłaty, RRSO oraz całkowitą kwotę do zapłaty, a także sprawdź, kiedy bank nalicza odsetki. Karta może być wygodna przy płatnościach bezgotówkowych, ale wypłata gotówki z bankomatu wiąże się z wysoką prowizją i natychmiastowym naliczaniem oprocentowania od pobranej kwoty, zgodnie z informacjami Gov.pl.
Przed wyborem poznaj różnicę między limitem kredytowym a pieniędzmi na rachunku. Sprawdź też, jak działa okres bezodsetkowy i jakie są skutki spłaty tylko części zadłużenia. Dowiesz się, które opłaty porównać oraz kiedy rozłożenie spłaty na raty może pomóc uporządkować wydatki, a kiedy zwiększy koszt zadłużenia.
Najważniejsze wnioski
- Porównaj opłatę za kartę, RRSO i całkowitą kwotę do zapłaty, nie samą wysokość limitu.
- Okres bezodsetkowy może wynosić od 30 do 56 dni. Spłata całego zadłużenia w terminie pomaga uniknąć odsetek od transakcji bezgotówkowych.
- Wypłata gotówki z karty może wiązać się z prowizją i naliczaniem odsetek od pobranej kwoty.
- Sprawdź, jakie warunki trzeba spełnić, by uniknąć miesięcznej opłaty, oraz jak bank rozlicza spłatę częściową.
- RRSO i przykład kosztów pomogą ocenić, ile może kosztować zadłużenie, jeśli nie spłacisz go w całości.
Spis treści
- Czy mogę rozłożyć spłatę na raty?
- Opłaty za korzystanie z karty i wypłaty gotówki
- Co to jest karta kredytowa?
- Opłaty miesięczne w poszczególnych pakietach
- RRSO i reprezentatywny przykład kosztów
- FinWybor.pl: Porównywarka chwilówek
Czy mogę rozłożyć spłatę na raty?
Tak, zadłużenie na karcie można rozłożyć na raty, jeśli bank oferuje taką możliwość. Przed podjęciem decyzji sprawdź harmonogram, łączny koszt i warunki zmiany planu spłaty. Raty rozkładają płatność w czasie, ale nie muszą oznaczać braku odsetek. Zanim zaakceptujesz nowy sposób rozliczenia, porównaj go ze spłatą jednorazową.
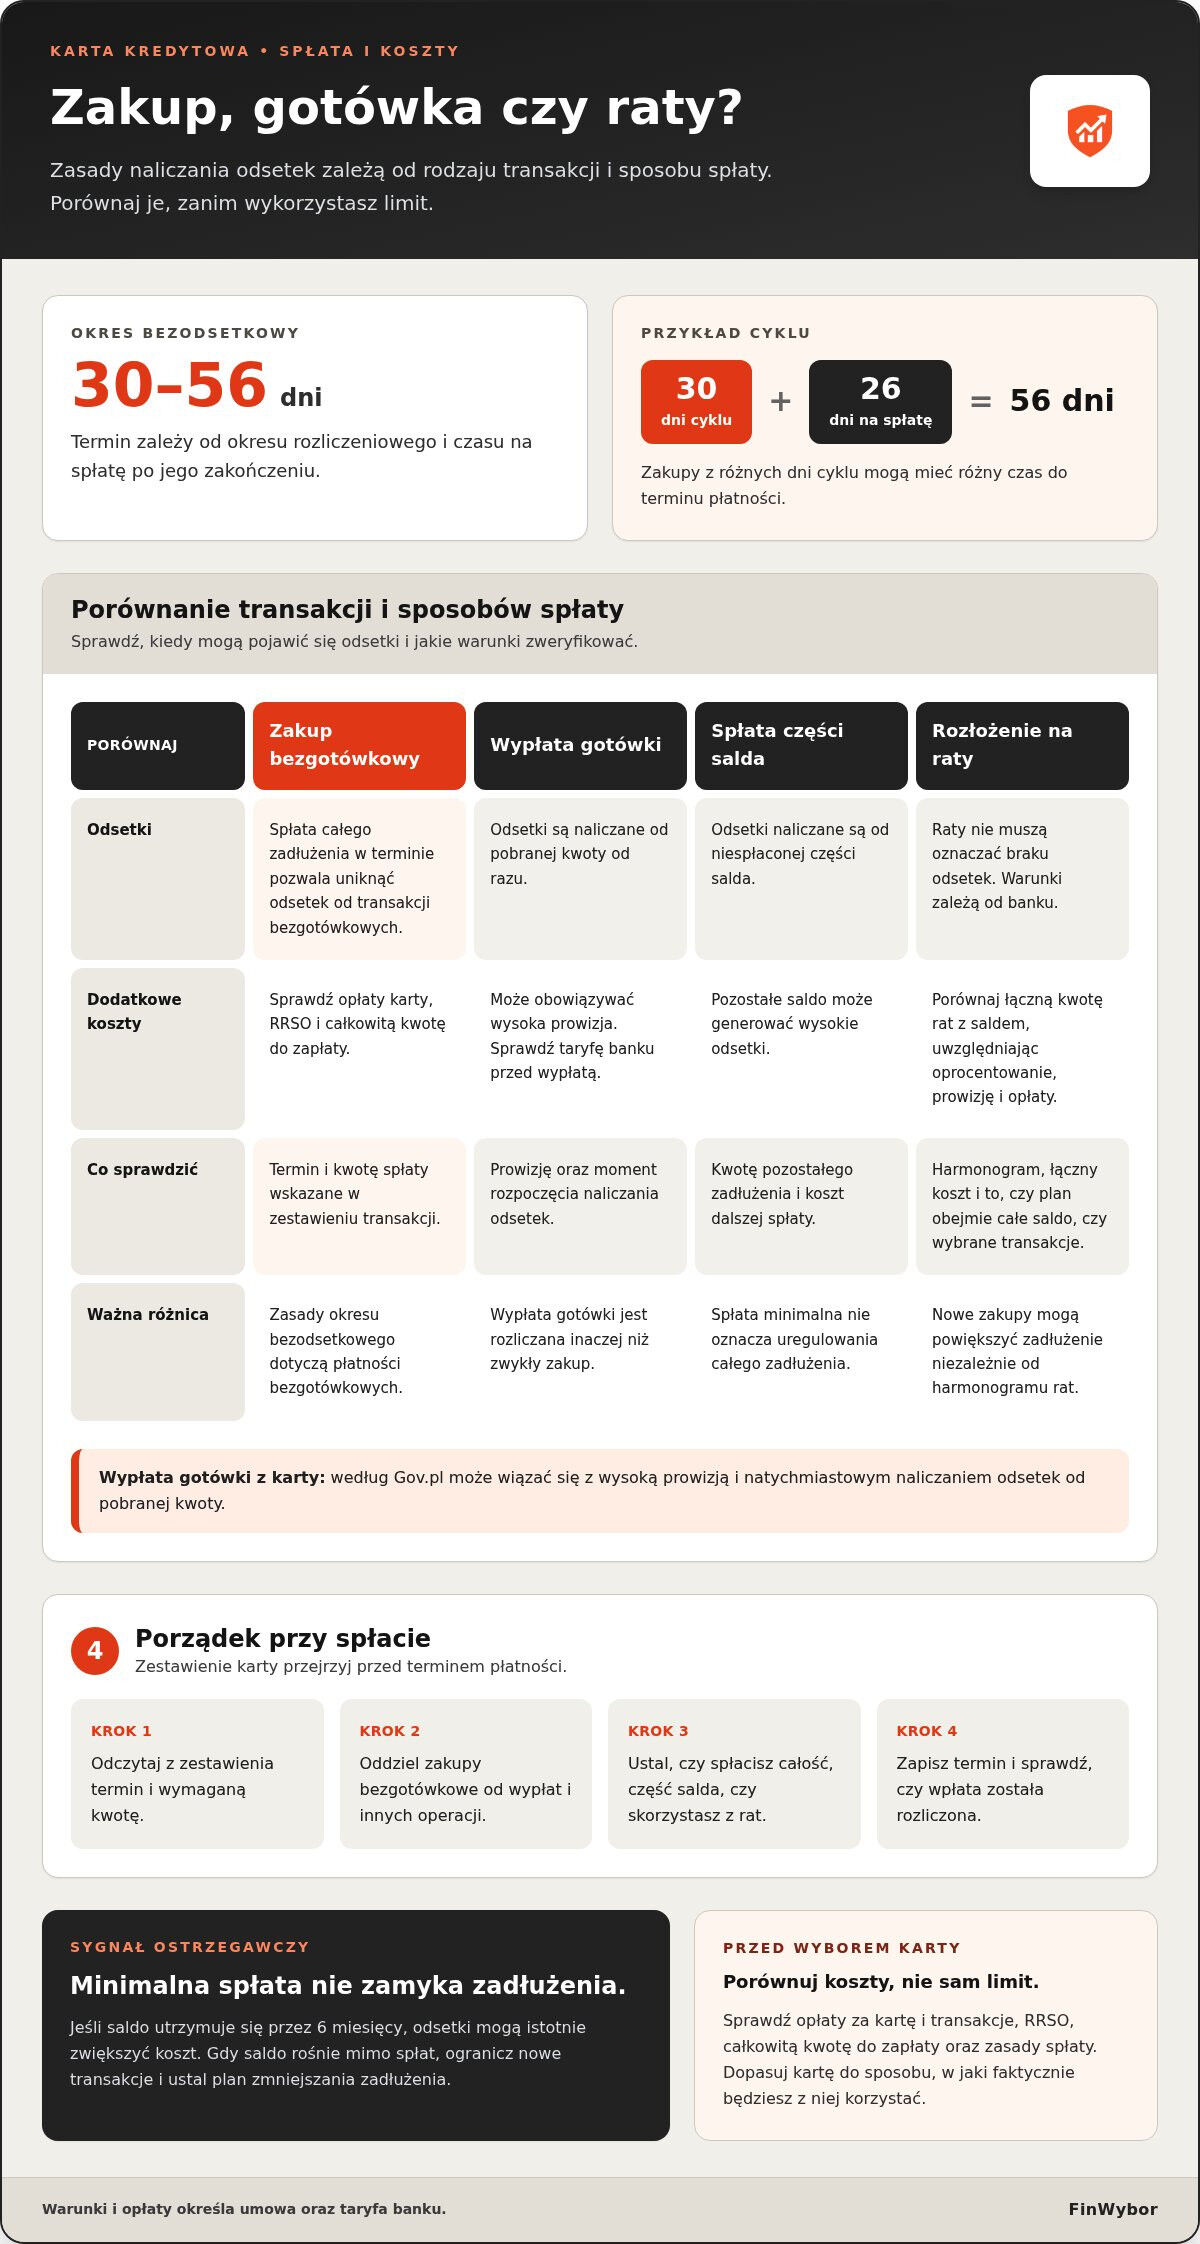
Okres bezodsetkowy dla kart kredytowych wynosi standardowo od 30 do 56 dni. Składają się na niego okres rozliczeniowy i czas na spłatę po jego zakończeniu. Przykładowo 56 dni może obejmować 30 dni okresu rozliczeniowego oraz 26 dni na spłatę. Zakupy wykonane w różnych dniach cyklu mogą więc mieć różny czas do terminu płatności.
Po zakończeniu okresu rozliczeniowego bank przekazuje zestawienie transakcji, kwotę do spłaty i termin płatności. Okres na spłatę po cyklu zwykle wynosi od 20 do 30 dni. Sprawdź, czy w zestawieniu rozpoznajesz wszystkie zakupy i czy kwota odpowiada planowanym wydatkom. W razie niezgodności nie ignoruj zestawienia, bo termin spłaty nadal ma znaczenie.
Przy organizowaniu spłaty wykonaj te kroki:
- Otwórz zestawienie i odczytaj termin oraz wymaganą kwotę.
- Oddziel zakupy bezgotówkowe od wypłat i innych operacji.
- Ustal, czy spłacisz całość, część salda, czy skorzystasz z rat.
- Zapisz termin w kalendarzu i kontroluj, czy wpłata została rozliczona.
Terminowa spłata całego zadłużenia pozwala uniknąć odsetek od płatności bezgotówkowych. Nie dotyczy to wszystkich transakcji gotówkowych. Jeśli spłacisz tylko część salda, odsetki będą naliczane od niespłaconej kwoty. Sprawdź więc, jaką kwotę musisz uregulować, by spłacić zadłużenie ujęte w zestawieniu.
Spłata minimalnej wymaganej kwoty nie oznacza uregulowania całego zadłużenia. Pozostałe saldo może utrzymywać się długo i generować wysokie odsetki. Jeśli budżet nie pozwala na pełną spłatę, sprawdź w warunkach karty, czy bank oferuje raty, jak ustala ich wysokość i jakie koszty uwzględnia. Nie podejmuj decyzji wyłącznie na podstawie wysokości pojedynczej raty.
Przed rozłożeniem zadłużenia na raty porównaj ich łączną kwotę z pozostałym saldem. Uwzględnij oprocentowanie, prowizję i ewentualne opłaty przewidziane w umowie. Sprawdź też, czy plan obejmie całe saldo, czy tylko wybrane transakcje. Nowe zakupy mogą powiększyć zadłużenie niezależnie od ustalonego harmonogramu rat.
Ryzykiem pierwszej karty jest utrata kontroli nad wydatkami i narastanie niespłaconego salda. Ustal własny limit zakupów, kontroluj zestawienia i nie traktuj spłaty minimalnej jako stałego rozwiązania. Przy zadłużeniu utrzymującym się przez 6 miesięcy odsetki mogą istotnie zwiększyć koszt. Zaplanuj spłatę przed użyciem limitu, a przy trudnościach ogranicz nowe transakcje.
Opłaty za korzystanie z karty i wypłaty gotówki
Koszt korzystania z karty zależy od taryfy banku i rodzaju transakcji. Przed wyborem sprawdź opłaty za wydanie i obsługę karty, wypłaty gotówki, przewalutowanie oraz dodatkowe usługi. Oddziel koszty stałe od tych, które zależą od sposobu używania karty. Dzięki temu łatwiej dopasujesz ofertę do swoich płatności.
Wypłata gotówki z bankomatu kartą kredytową może być kosztowna. Według Gov.pl wiąże się z wysoką prowizją i natychmiastowym naliczaniem odsetek od pobranej kwoty. Rozlicza się ją inaczej niż zwykły zakup bezgotówkowy. Przed zatwierdzeniem wypłaty sprawdź w taryfie wysokość prowizji i moment rozpoczęcia naliczania odsetek.
Porównując opłaty, sprawdź, czy dotyczą każdej operacji, czy tylko wybranych kanałów. Wypłata z bankomatu, przelew z rachunku karty i płatność internetowa mogą podlegać różnym zasadom. Nie zakładaj, że wszystkie transakcje kartą kosztują tyle samo. Taryfa i umowa określają, które operacje są rozliczane osobno.
Składając wniosek o kartę, poddajesz się ocenie zdolności kredytowej przez bank. Przy podejmowaniu decyzji bank bierze pod uwagę dochody, zobowiązania i informacje podane we wniosku. Przygotuj aktualne dane, uwzględniając istniejące raty i limity. Nie wnioskuj o kwotę wyższą, niż możesz realnie spłacać z bieżącego budżetu.
Sposób korzystania z karty i terminowość spłat mogą mieć znaczenie dla oceny kredytowej. Traktuj termin płatności jako stały element domowego planu finansowego. Jeśli zauważysz, że saldo rośnie mimo spłat, ogranicz nowe zakupy i ustal plan zmniejszania zadłużenia.
Karta może ułatwiać codzienne zakupy i płatności internetowe. Jeśli bank udostępnia taką funkcję, aplikacja mobilna pomoże Ci śledzić transakcje. Wybierając kartę, dopasuj ją do swoich potrzeb: zastanów się, czy będziesz korzystać głównie z płatności bezgotówkowych, zakupów zagranicznych czy wypłat gotówki. Każdy z tych scenariuszy wiąże się z innymi opłatami.
- Porównaj opłaty stałe oraz koszty poszczególnych transakcji.
- Przed wypłatą gotówki sprawdź prowizję i zasady naliczania odsetek.
- Uwzględnij raty i inne limity, planując wykorzystanie karty.
- Kontroluj historię operacji i reaguj, gdy saldo zaczyna rosnąć.
Jeśli chcesz zestawić warunki różnych kart, skorzystaj z porównywarki kart kredytowych. Zwróć uwagę na opłaty związane z tymi transakcjami, których faktycznie planujesz używać, zamiast wybierać wyłącznie według nazwy pakietu.
W raporcie Santander Consumer Banku „Polaków Portfel Własny. Wiosenne Wyzwania 2024” 7% ankietowanych zamierzało pokryć największe wyzwania w domowym budżecie za pomocą karty kredytowej. Karta kredytowa korzysta z limitu kredytowego przyznanego przez bank, a karta debetowa ze środków zgromadzonych na rachunku osobistym. Maksymalny limit karty kredytowej może przekraczać 100 tys. zł, dlatego jego wysokość warto odnosić do możliwości spłaty.
Numer karty płatniczej składa się z 16 cyfr. Nie należy udostępniać osobom trzecim danych karty kredytowej, w tym jej numeru ani kodu CVV/CVC. W razie utraty karty kredytowej należy niezwłocznie ją zastrzec. Warto pamiętać o tych zasadach zarówno podczas płatności, jak i przechowywania informacji o karcie.
Co to jest karta kredytowa?
Karta kredytowa pozwala płacić z limitu przyznanego przez bank, a nie bezpośrednio z pieniędzy zgromadzonych na rachunku osobistym. Zastanawiając się, jaka karta kredytowa na start będzie odpowiednia, najpierw oceń swoje potrzeby i sytuację finansową.
Zasada działania karty i limitu
Każda transakcja kartą kredytową zmniejsza dostępny limit o zaksięgowaną kwotę. Po spłacie zadłużenia limit odnawia się o wpłaconą sumę. Karta debetowa działa inaczej: obciąża środki na rachunku. Przy karcie kredytowej bank udostępnia środki, które trzeba później rozliczyć zgodnie z umową.
Kontroluj wykorzystanie limitu w bankowości internetowej. Zwróć uwagę na transakcje oczekujące, bo mogą zmniejszać kwotę dostępną do dalszych płatności. Limit przyznany przez bank nie oznacza, że możesz wydać całą tę kwotę bez konsekwencji. To maksymalna wysokość zobowiązania, z której warto korzystać zgodnie z własnym planem.
Przed złożeniem wniosku przeczytaj zasady korzystania z limitu i spłaty. Sprawdź, jak bank prezentuje saldo, transakcje oraz pozostałą do wykorzystania kwotę. Ułatwi Ci to planowanie zakupów i pozwoli zauważyć, kiedy dostępne środki są mniejsze od przyznanego limitu.
Limit kredytowy nowych klientów
Bank nie przyznaje każdemu nowemu klientowi takiego samego limitu. Ocenia zdolność kredytową, czyli możliwość spłaty zobowiązania z uwzględnieniem dochodów i innych obciążeń. Znaczenie mogą mieć także regularność wpływów oraz informacje podane we wniosku. Wysokość limitu zależy od oceny banku, a nie wyłącznie od kwoty wskazanej przez wnioskodawcę.
Minimalny limit karty kredytowej na rynku zaczyna się od 1000 zł. Ta wartość nie oznacza, że każdy wniosek zostanie zaakceptowany właśnie na taką kwotę. Bank może przyznać inny limit albo odmówić, zależnie od przeprowadzonej oceny zdolności kredytowej.
Przed złożeniem wniosku uporządkuj informacje o dochodach i zobowiązaniach. Uwzględnij raty, inne limity oraz stałe wydatki. Zastanów się, jaka karta kredytowa na start odpowiada kwocie, którą możesz spłacać, zamiast wnioskować o najwyższy dostępny limit.
Wysokość przyznanego limitu
Bank ustala parametry karty indywidualnie po pozytywnej decyzji. Limity mogą sięgać nawet 150 tys. zł, zależnie od rodzaju karty i oceny zdolności kredytowej. Maksymalna dostępna kwota nie jest wskazówką, ile warto pożyczyć. Rozważ limit odpowiadający planowanym płatnościom i możliwościom spłaty.
Wybierając kartę, zwróć uwagę na różnicę między przyznanym limitem a kwotą dostępną po wykonaniu transakcji. Sprawdzaj ją w bankowości internetowej i uwzględniaj płatności oczekujące na rozliczenie. Dzięki temu zmniejszysz ryzyko odrzucenia kolejnego zakupu z powodu niewystarczających dostępnych środków.
Zastanów się, czy karta ma służyć do codziennych zakupów, czy jako rezerwa na zaplanowane wydatki. Ustal własną granicę korzystania z limitu, niezależnie od kwoty przyznanej przez bank. Odpowiedni limit odpowiada Twoim potrzebom i pozwala zachować plan spłaty.
Opłaty miesięczne w poszczególnych pakietach
Opłata miesięczna to tylko jeden ze składników kosztu karty. Porównaj pakiety, warunki zwolnienia z opłaty oraz koszty transakcji w złotych i walutach obcych.
Zwolnienie z opłaty za kartę
Bank określa w taryfie, kiedy nie pobierze opłaty za kartę. Warunek może dotyczyć liczby lub wartości transakcji bezgotówkowych. Sprawdź, jakiego okresu rozliczeniowego dotyczy i które płatności bank uwzględnia. Nie zakładaj, że każda operacja kartą spełni warunek zwolnienia.
Przed wyborem pakietu porównaj wymagania z własnymi nawykami zakupowymi. Jeśli musisz wydać więcej, niż zwykle wydajesz, by uniknąć opłaty, może ona stać się regularnym kosztem. Nie rób dodatkowych zakupów wyłącznie po to, by spełnić warunek. Sprawdź też, czy bank pobiera opłatę w miesiącu, w którym go nie spełnisz.
Opłaty za korzystanie z kart
Opłaty za kartę mogą obejmować jej obsługę i wybrane operacje. Ich zakres zależy od taryfy banku. Przed podpisaniem umowy sprawdź koszt wydania, prowadzenia i wznowienia karty, a także opłaty za wypłatę gotówki. Zwróć uwagę na warunki płatności bezgotówkowych i sposób naliczania odsetek.
Porównuj całkowity koszt korzystania z karty, a nie tylko opłatę miesięczną. Pakiet bez opłaty za prowadzenie może wiązać się z innymi kosztami, a stała opłata może być łatwiejsza do uwzględnienia w budżecie. Ostateczny wybór zależy od warunków konkretnej karty i sposobu, w jaki z niej korzystasz.
Dobierz pakiet do swoich płatności. Jeśli karta ma służyć głównie do zakupów w Polsce, sprawdź koszty obsługi i płatności bezgotówkowych. Przy częstych transakcjach zagranicznych dokładnie przeanalizuj przewalutowanie. Zestaw opłatę miesięczną z kosztami, które mogą wystąpić przy Twoim sposobie korzystania.
Transakcja w obcej walucie może wymagać przeliczenia na złote. Bank lub organizacja płatnicza stosuje zasady przeliczenia określone dla karty, a bank może naliczyć dodatkową opłatę. Szczegóły znajdziesz w tabeli opłat i warunkach umowy. Przed zakupem internetowym sprawdź walutę rozliczenia, a nie tylko walutę widoczną na stronie sprzedawcy.
Przy płatności za granicą terminal może zaproponować rozliczenie w złotych. Porównaj je z rozliczeniem w walucie transakcji, ponieważ wybór waluty wpływa na sposób przeliczenia płatności. W bankowości internetowej sprawdź, jak bank opisuje transakcje zagraniczne oraz gdzie podaje zastosowany kurs i ewentualne opłaty.
- Odszukaj w taryfie opłatę za prowadzenie i warunki jej uniknięcia.
- Porównaj koszty wypłat gotówkowych oraz płatności bezgotówkowych.
- Sprawdź zasady przewalutowania dla zakupów zagranicznych i internetowych.
- Oceń pakiet według swoich transakcji, nie samej nazwy.
Przed wyborem przeczytaj taryfę opłat i umowę, a następnie ustal, które koszty dotyczą Twoich płatności. Dzięki temu porównasz pakiety pod kątem rzeczywistego sposobu korzystania z karty, zamiast kierować się wyłącznie reklamowaną opłatą miesięczną.
RRSO i reprezentatywny przykład kosztów
RRSO przedstawia roczny koszt kredytu jako wartość procentową. Przy karcie kredytowej pomaga porównać oprocentowanie i dodatkowe opłaty, ale nie oceniaj kosztu wyłącznie na podstawie oprocentowania nominalnego. Sprawdź również całkowitą kwotę do zapłaty i zasady rozliczania zadłużenia.
Reprezentatywny przykład kosztów pokazuje obliczenia oparte na konkretnych założeniach. W przypadku karty sprawdź, jaką kwotę zadłużenia i okres spłaty przyjęto. Porównuj przykłady o podobnych parametrach, bo różne założenia utrudniają ocenę, która karta wiąże się z niższymi kosztami.
Przykład poglądowy: zadłużenie wynosi 3000 zł, oprocentowanie 18% rocznie, a spłata trwa 6 miesięcy. Przy takich założeniach koszt samych odsetek może przekroczyć 270 zł, bez opłat dodatkowych. Rzeczywista kwota zależy od sposobu spłaty i warunków karty. Nie jest to oferta konkretnego banku.
Ten przykład pokazuje, dlaczego czas spłaty ma znaczenie. Jeśli przez 6 miesięcy pozostaje niespłacone saldo, odsetki mogą zwiększyć kwotę do uregulowania. Dodatkowe opłaty mogą podnieść całkowity koszt. Przed skorzystaniem z limitu sprawdź, czy przykład uwzględnia opłatę za kartę oraz inne płatne operacje.
Czytając dane z oferty, zwróć uwagę na trzy elementy:
- RRSO, które ułatwia zestawienie kosztów w ujęciu rocznym.
- Całkowitą kwotę do zapłaty, czyli kwotę kredytu wraz z kosztami.
- Okres spłaty i opłaty dodatkowe uwzględnione w wyliczeniu.
Sprawdź także, czy kalkulacja dotyczy płatności bezgotówkowych, wypłaty gotówki czy innej operacji. Różne transakcje mogą być rozliczane na odmiennych zasadach. Zwróć uwagę na moment rozpoczęcia naliczania odsetek i przyjęty sposób spłaty. Dzięki tym szczegółom ocenisz, czy przykład odpowiada planowanemu sposobowi korzystania z karty.
RRSO nie zastępuje lektury umowy ani tabeli opłat. Przed podpisaniem wniosku porównaj koszty związane z planowanym sposobem korzystania z karty. Jeśli zamierzasz spłacać całe saldo w terminie, sprawdź warunki okresu bezodsetkowego. Jeśli przewidujesz spłatę częściową, oszacuj koszt odsetek i porównaj go z całkowitą kwotą do zapłaty.
Wybierając pierwszą kartę, skup się na scenariuszu, którego rzeczywiście się spodziewasz. Jeśli planujesz spłacać zakupy w terminie, sprawdź warunki okresu bezodsetkowego i opłaty stałe. Jeśli możesz pozostawić zadłużenie, porównaj RRSO, okres spłaty oraz koszty dodatkowe. Najniższe oprocentowanie samo w sobie nie przesądza o najniższym całkowitym koszcie.
Karta Mastercard Gold ma RRSO 19,85%. Ten wskaźnik warto odczytywać razem z założeniami przyjętymi w reprezentatywnym przykładzie, a nie jako samodzielną obietnicę kosztu dla każdej osoby. Sprawdź, czy wyliczenie odpowiada planowanym transakcjom, przewidywanemu okresowi zadłużenia i sposobowi spłaty. Jeśli przyjęte warunki różnią się od twoich planów, wynik może być mniej przydatny do oszacowania własnych wydatków. Zwróć też uwagę na to, które opłaty zostały ujęte w kalkulacji, a które mogą pojawić się przy korzystaniu z karty.
Porównując tę ofertę z inną kartą, zestawiaj dane oparte na możliwie podobnych założeniach. Sama wartość RRSO nie przesądza o tym, ile zapłacisz przy konkretnym sposobie korzystania z limitu. Znaczenie ma między innymi to, czy spłacisz saldo w całości, czy część zadłużenia pozostanie na kolejny okres. Sprawdź też zasady rozliczania poszczególnych operacji i opłaty stałe. Dzięki temu ocenisz, czy podane koszty pasują do Twojego scenariusza, zamiast podejmować decyzję na podstawie jednej wartości procentowej. Ostateczny koszt zależy od warunków karty i sposobu jej używania.
FinWybor.pl: Porównywarka chwilówek
FinWybor.pl udostępnia porównywarkę kart kredytowych, która pomaga zestawić warunki różnych ofert. Skorzystaj z niej, gdy znasz już podstawowe różnice dotyczące limitu, opłat i RRSO, ale chcesz uporządkować dostępne możliwości. Porównaj koszty i zasady korzystania, a następnie podejmij decyzję w oparciu o własny budżet.
FinWybor.pl to niezależny serwis porównawczy, a nie bank ani pożyczkodawca. Nie przyznaje kart ani nie podejmuje decyzji kredytowych. Serwis może otrzymać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale nie oznacza to, że taka oferta jest korzystniejsza.
Jeśli rozważasz kartę kredytową, przejrzyj porównanie ofert i zestaw ich warunki ze swoimi potrzebami. Poznaj dostępne możliwości na FinWybor.pl.
Wybierz kartę zgodną z celem
Zanim złożysz wniosek, określ, jaką rolę karta ma pełnić w Twoich finansach. Inaczej oceń narzędzie do zaplanowanych zakupów, a inaczej dodatkowe zobowiązanie wykorzystywane do pokrywania stałych braków w budżecie. Jeśli potrzebujesz finansowania regularnych wydatków, samo zwiększenie dostępnego limitu może nie rozwiązać przyczyny problemu.
Zastanawiając się, jaka karta kredytowa na start będzie dla Ciebie odpowiednia, weź pod uwagę własny sposób korzystania z karty, a nie tylko parametry reklamowane w ofercie. Ustal, jakich płatności będziesz dokonywać i czy plan spłaty odpowiada Twoim wpływom. Jeśli rozważasz także inne formy finansowania, przed złożeniem wniosku porównaj ich całkowite koszty i terminy spłaty.
Gdy karta nie odpowiada Twojej potrzebie, sprawdź również inne możliwości finansowania. Porównaj dostępne pożyczki i oceń ich warunki bez pośpiechu. Przemyślany wybór zaczyna się od jasnego celu i realnego planu spłaty.
Najczęściej zadawane pytania o karty kredytowe
Ranking kart kredytowych: co warto wiedzieć?
Traktuj ranking jako punkt wyjścia, a nie gotową rekomendację. Porównaj RRSO, całkowitą kwotę do zapłaty, opłaty, zasady spłaty i warunki zwolnienia z opłaty za kartę. Sprawdź również, czy kryteria ustalania kolejności są jasno opisane. Wysoka pozycja w rankingu sama w sobie nie oznacza, że karta będzie odpowiednia do Twojego sposobu płacenia.
Z jakim limitem kredytowym mogę otrzymać kartę?
Limit zależy od oceny zdolności kredytowej i zasad konkretnego banku. Na polskim rynku minimalne limity zaczynają się od 1000 zł, a maksymalne mogą sięgać 150 tys. zł. Nie oznacza to, że wniosek zostanie zaakceptowany na dowolną kwotę. Przy wyborze własnego limitu zastanów się, jaka kwota wystarczy na planowane płatności bez nadmiernego obciążania budżetu.
Co to jest okres bezodsetkowy?
Okres bezodsetkowy to czas, w którym możesz uniknąć odsetek od kwalifikujących się płatności bezgotówkowych, jeśli spłacisz całe zadłużenie w terminie. Zwykle trwa od 30 do 56 dni. Jego długość zależy od cyklu rozliczeniowego i terminu spłaty. Przed zakupem sprawdź datę zamknięcia cyklu, bo transakcje z różnych dni mogą mieć różny czas do uregulowania.
Czy kartę kredytową można dostać od ręki?
Nie zakładaj, że złożenie wniosku oznacza możliwość natychmiastowego korzystania z karty. Bank najpierw analizuje wniosek i podejmuje decyzję, a następnie trzeba dopełnić formalności oraz aktywować kartę. Sposób i czas jej udostępnienia zależą od procedury banku i formy karty. Przed złożeniem wniosku sprawdź, czy informacja dotyczy szybkiego rozpatrzenia, czy faktycznej możliwości płacenia.
Jakie wymagania trzeba spełnić, aby dostać pierwszą kartę kredytową w Polsce?
Bank ocenia przede wszystkim dochody, istniejące zobowiązania i zdolność do spłaty limitu. Znaczenie ma także źródło oraz regularność wpływów. W przypadku umowy o pracę wymagane zatrudnienie często wynosi co najmniej 3 miesiące, a przy umowie zleceniu lub o dzieło historia zatrudnienia zwykle obejmuje około 12 miesięcy. Kryteria i dokumenty zależą od banku.
Jaka karta kredytowa jest dostępna dla osób bez historii kredytowej?
Brak wcześniejszej historii kredytowej sam w sobie nie przesądza o tym, jaką kartę przyzna bank. Bank ocenia wniosek na podstawie dostępnych danych, w tym dochodów, zobowiązań i zdolności do spłaty. Porównując karty, skup się na opłatach, RRSO i warunkach przyznania limitu. Nie zakładaj, że karta reklamowana jako produkt dla początkujących oznacza łatwiejszą decyzję lub określoną kwotę.
Jakie dochody i dokumenty są potrzebne do wniosku o kartę kredytową?
Przygotuj dokument tożsamości oraz informacje o źródle i wysokości dochodów. Bank może poprosić o dokument potwierdzający zatrudnienie lub wpływy; wymagania zależą od rodzaju umowy i sposobu składania wniosku. Osoba zatrudniona na etacie może podać dane pracodawcy, a przy umowie cywilnoprawnej znaczenie mają informacje o uzyskiwanych przychodach. Podaj też aktualne dane o zobowiązaniach.
Które banki oferują karty kredytowe z niską opłatą lub bez opłaty za pierwszy rok?
Warunki promocji dotyczących opłat mogą się zmieniać, dlatego przed złożeniem wniosku porównaj aktualne taryfy banków. Sprawdź, czy zwolnienie z opłaty obejmuje cały pierwszy rok, czy wymaga określonej aktywności. Przeczytaj też zasady obowiązujące po zakończeniu promocji. Zestaw koszt roczny z opłatami za wypłatę gotówki, transakcje zagraniczne i obsługę karty, jeśli planujesz z nich korzystać.