RRSO to całkowity koszt finansowania wyrażony procentowo w skali roku, dlatego pokazuje więcej niż samo oprocentowanie nominalne. Wiedza o tym, co to jest RRSO i jak porównać pożyczki, pomaga zestawić odsetki, prowizje i inne obowiązkowe koszty. Porównuj oferty dla tej samej kwoty i okresu spłaty, a następnie sprawdź całkowitą kwotę do zapłaty.
Najważniejsze wnioski
- RRSO pokazuje koszt finansowania w ujęciu rocznym i uwzględnia więcej niż same odsetki.
- Przy RRSO 0% kwota do spłaty odpowiada pożyczonej kwocie, bez dodatkowych opłat.
- Oprocentowanie nominalne nie obejmuje wszystkich kosztów, dlatego porównuj je razem z prowizjami, ubezpieczeniem i RRSO.
- Zestawiaj oferty dla tej samej kwoty i okresu spłaty, a następnie porównaj całkowitą kwotę do zapłaty oraz wysokość rat.
- FinWybor.pl pozwala porównać chwilówki, pożyczki ratalne, karty kredytowe i finansowanie dla firm.
Czym jest RRSO i dlaczego jest istotne dla kredytobiorcy?
RRSO to całkowity koszt kredytu ponoszony przez konsumenta, wyrażony procentowo w skali roku. Pozwala ocenić koszty finansowania szerzej niż samo oprocentowanie nominalne.
Analiza wskaźnika pozwala dokładnie poznać składniki RRSO i ich znaczenie przy porównywaniu dostępnych na rynku ofert finansowania.
Koszty wliczane do RRSO
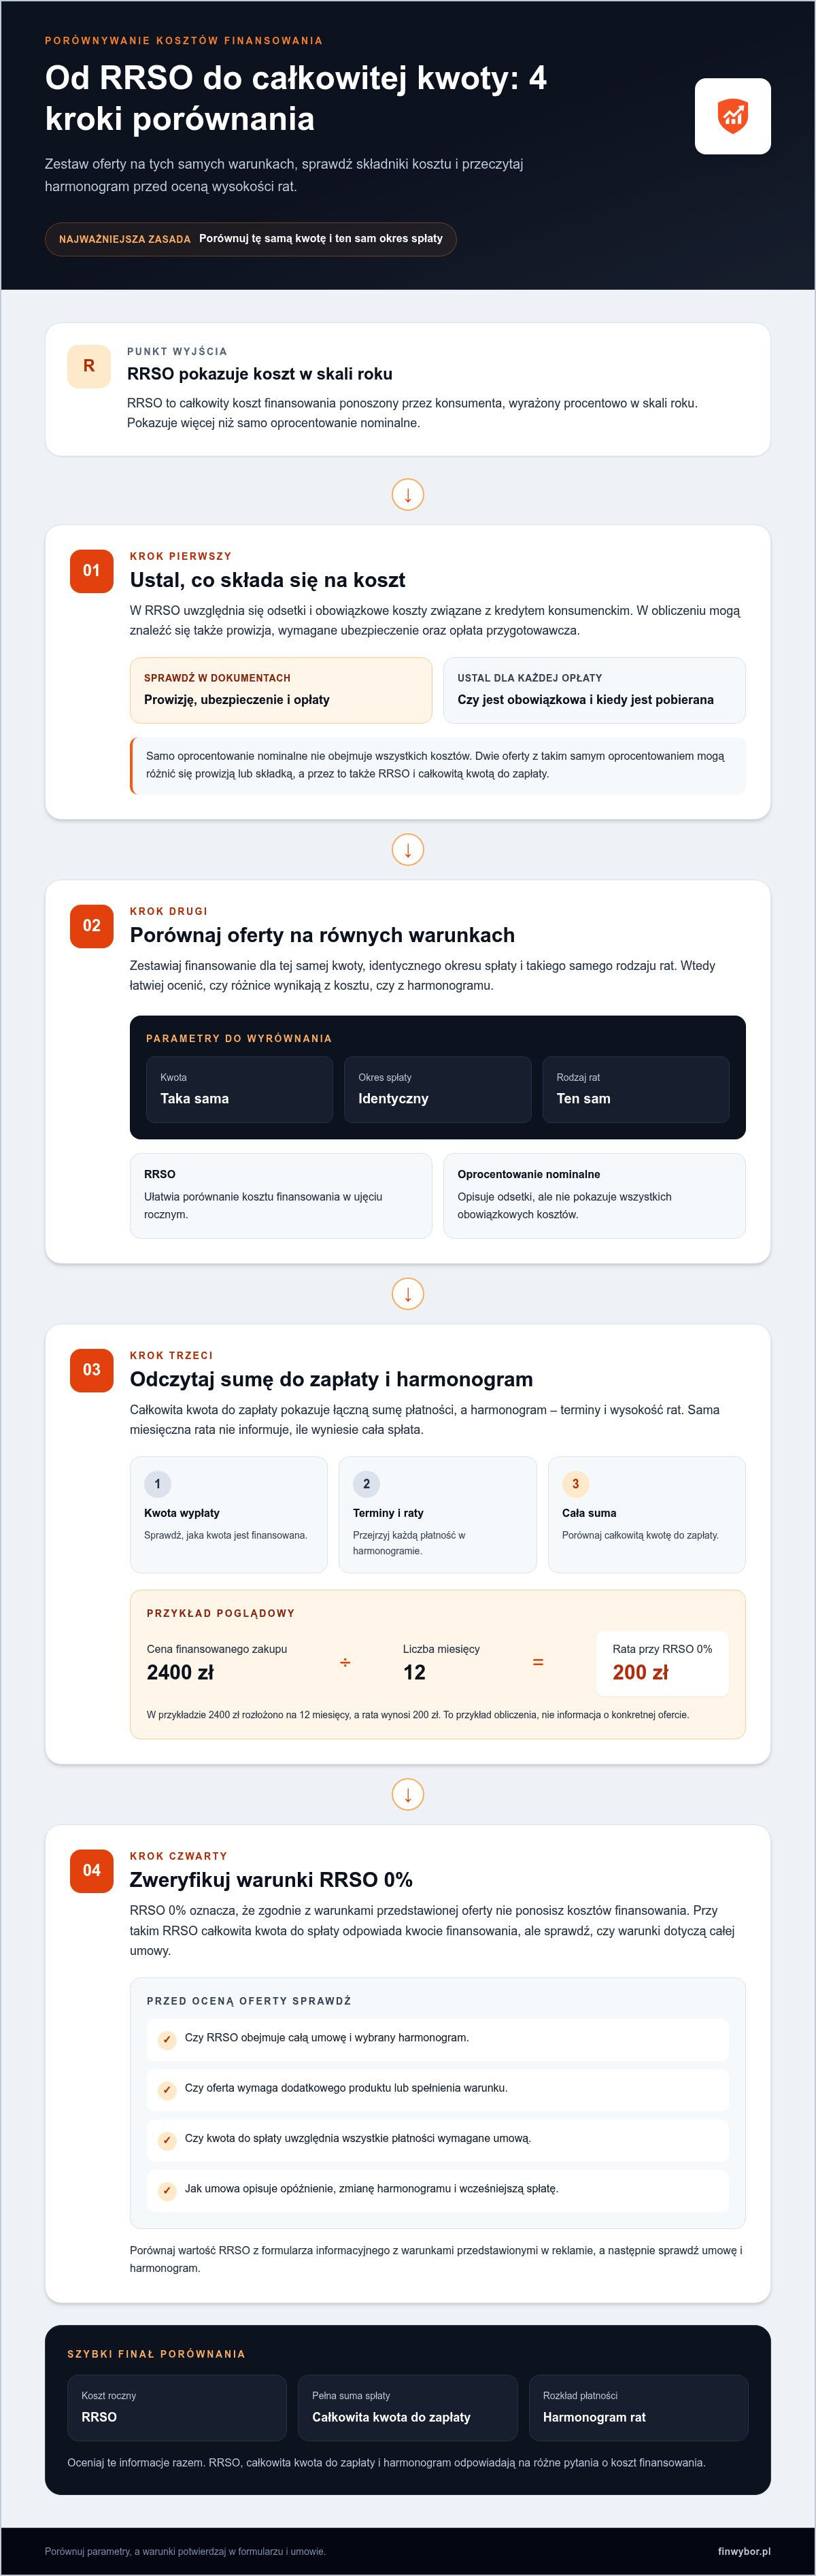
RRSO obejmuje odsetki i obowiązkowe koszty związane z kredytem konsumenckim. W obliczeniu mogą znaleźć się prowizja, wymagane ubezpieczenie oraz opłata przygotowawcza. Według ustawy o kredycie konsumenckim z 12 maja 2011 r. wskaźnik przedstawia całkowity koszt ponoszony przez konsumenta w ujęciu rocznym.
Limity kosztów pozaodsetkowych pożyczek wynoszą 25% pożyczonego kapitału oraz 30% za każdy rok kredytowania, zgodnie z ustawą o kredycie konsumenckim. Przed podpisaniem sprawdź formularz informacyjny i umowę, aby ustalić, które opłaty są obowiązkowe. Nie porównuj wyłącznie oprocentowania.
Koszty nieuwzględniane w RRSO
RRSO nie zawsze pokazuje wszystkie wydatki związane z kredytem hipotecznym, dlatego warto sprawdzić również koszty towarzyszące transakcji. Nie pokazuje więc wszystkich wydatków towarzyszących całej transakcji. Oddziel koszty kredytu od wydatków związanych z ustanowieniem zabezpieczenia.
W umowie wyszukaj osobno prowizje, ubezpieczenie i opłaty dodatkowe. Sprawdź, kiedy są pobierane i czy warunkują uzyskanie finansowania. Wiarygodność firmy pożyczkowej możesz zweryfikować w rejestrze instytucji pożyczkowych KNF. Podejrzenie nieuczciwych praktyk możesz zgłosić do UOKiK albo miejskiego lub powiatowego rzecznika konsumentów.
RRSO a całkowity koszt kredytu
Całkowity koszt kredytu to suma kosztów ponoszonych przez cały okres spłaty, natomiast RRSO przedstawia koszt procentowo w skali roku. Wartości te odpowiadają na różne pytania: pierwsza określa kwotę kosztów, druga ułatwia porównanie finansowania.
Aby przed podpisaniem sprawdzić całkowity koszt pożyczki i wysokość rat, odczytaj całkowitą kwotę do zapłaty oraz harmonogram. Porównaj kwotę wypłaty, terminy płatności i wysokość każdej raty. Sama rata miesięczna nie pokazuje łącznej sumy, którą oddasz pożyczkodawcy w serwisie FinWybor.pl lub bezpośrednio w instytucji.
Wpływ prowizji i ubezpieczenia na koszt
Prowizja i ubezpieczenie zwiększają koszt zobowiązania, jeśli są obowiązkowe. Przykładowo, dwie oferty mogą mieć identyczne oprocentowanie nominalne, ale różnić się prowizją lub składką. Wtedy mogą mieć różne RRSO i całkowite kwoty do zapłaty.
Sprawdź, czy składka jest wymagana, jak jest naliczana i czy finansuje ją pożyczkodawca. Zestaw ją z prowizją, RRSO, ratą i całkowitą kwotą do zapłaty. Dzięki temu ustalisz, które elementy umowy odpowiadają za różnicę w koszcie.
Co to znaczy, jeśli RRSO wynosi 0%?
RRSO 0% oznacza, że zgodnie z warunkami przedstawionej oferty nie ponosisz kosztów finansowania. Przed oceną takiej propozycji sprawdź, czy wskazana wartość dotyczy całej umowy i wybranego harmonogramu.
Znaczenie RRSO na poziomie zero
Przy RRSO 0% całkowita kwota do spłaty odpowiada kwocie finansowania. To konkretna informacja o koszcie, ale nie o wszystkich warunkach umowy. Sprawdź, czy oferta obejmuje wyłącznie potrzebny produkt i czy nie wymaga skorzystania z dodatkowej usługi.
Nie utożsamiaj zerowego RRSO z samym oprocentowaniem nominalnym 0%. Oprocentowanie opisuje odsetki, a dodatkowa prowizja lub wymagane ubezpieczenie mogą zmienić koszt całej umowy. Przed zaakceptowaniem oferty porównaj wartość RRSO w formularzu informacyjnym z tą przedstawioną w reklamie.
Promocyjne warunki mogą zależeć od spełnienia określonych wymagań, na przykład terminowego regulowania rat. Przeczytaj zasady promocji i sprawdź, jakie skutki umowa przewiduje w razie opóźnienia lub zmiany harmonogramu. Nie zakładaj, że warunki promocyjne obejmują każdą sytuację.
Sprawdź również, czy podana kwota do spłaty uwzględnia wszystkie płatności wymagane umową. Zwróć uwagę na opłaty pobierane osobno, sposób rozliczenia ubezpieczenia oraz termin pierwszej raty. Harmonogram powinien być zgodny z kwotami podanymi w formularzu.
Raty a porównywanie ofert z RRSO zero
System rat wpływa na rozłożenie płatności w czasie, dlatego porównuj oferty o tych samych parametrach. Zestawiaj je dla tej samej kwoty, identycznego okresu kredytowania i takiego samego rodzaju rat. W przeciwnym razie różnice w wysokości rat mogą wynikać z harmonogramu, a nie z kosztu.
Raty równe rozkładają spłatę według jednego schematu, natomiast raty malejące zmieniają wysokość kolejnych płatności. Porównaj cały harmonogram, a nie tylko pierwszą ratę. Odczytaj terminy płatności i sprawdź, czy pasują do regularnych wpływów na Twoje konto.
Przed podpisaniem przejdź przez kilka punktów:
- Porównaj kwotę finansowania i długość spłaty.
- Sprawdź rodzaj rat oraz sumę wszystkich płatności.
- Ustal, czy promocja wymaga dodatkowego produktu lub spełnienia warunku.
- Przeczytaj zasady dotyczące opóźnienia, zmiany umowy i wcześniejszej spłaty.
Jeśli rozważasz różne rodzaje finansowania, porównanie pożyczek pomoże uporządkować ich parametry. Ostatecznie sprawdź dokumenty konkretnej oferty i oceń, czy harmonogram jest możliwy do pogodzenia z Twoimi stałymi wydatkami.
Kalkulator pozwala dokładniej porównać oferty kredytów, jeśli dotyczą tej samej kwoty, okresu spłaty i systemu ratalnego. Przed wpisaniem danych ustal więc, czy zestawiane propozycje dotyczą porównywalnego finansowania i czy harmonogramy opisano w ten sam sposób. Wynik kalkulacji traktuj jako pomoc w uporządkowaniu parametrów, a następnie porównaj go z formularzem i umową. Sama wysokość raty nie zastępuje sprawdzenia sumy płatności ani warunków utrzymania promocji.
Przykładem takiego rozłożenia kosztu jest zakup telewizora. W podanym przykładzie telewizor kosztuje 2400 zł, a przy rozłożeniu płatności z RRSO 0% na 12 miesięcy rata wynosi 200 zł. Miesięczna rata za telewizor wynosi 200 zł, a płatność jest rozłożona na 12 miesięcy. Taki przykład pozwala powiązać cenę zakupu z obciążeniem przypadającym na miesiąc, ale nie przesądza, że każda oferta opisana jako RRSO 0% ma takie same warunki. Sprawdź, czy kwota finansowania odpowiada cenie produktu, czy nie dochodzą wymagane opłaty oraz czy termin płatności i pozostałe zapisy są dla Ciebie jasne. Jeśli dane w kalkulatorze i dokumentach się różnią, opieraj ocenę na warunkach konkretnej umowy, a nie na samym przykładzie.
Dlaczego warto zwracać uwagę na RRSO, porównując oferty banków?
RRSO pozwala zestawić odsetki i obowiązkowe opłaty w jednej wartości procentowej w skali roku. Niskie RRSO ani oferta promocyjna nie przesądzają jednak, że warunki będą korzystne dla każdego. Sprawdź kwotę do zapłaty, harmonogram i wymagania promocji w formularzu informacyjnym oraz umowie.
Porównywanie ofert przy tych samych warunkach
Rzetelne porównanie wymaga zestawienia ofert dotyczących tej samej kwoty i okresu spłaty. Różne parametry mogą zmienić wysokość rat i wartość RRSO, utrudniając ocenę samych kosztów.
Porównaj dwie propozycje dotyczące tej samej kwoty kredytu i identycznego okresu. Następnie sprawdź RRSO, całkowitą kwotę do zapłaty, ratę, prowizję i ubezpieczenie. Jeśli różni się choć jeden warunek, uwzględnij tę różnicę. Niższa rata sama w sobie nie oznacza niższego kosztu.
Przykład reprezentatywny a warunki indywidualne
Przykład reprezentatywny pokazuje koszt obliczony dla określonych warunków, a nie indywidualną propozycję dla każdej osoby. Przy jego przygotowaniu kredytodawca uwzględnia warunki, na których spodziewa się zawrzeć co najmniej 2/3 umów danego rodzaju.
Ostateczne warunki mogą zależeć od kwoty, okresu, rodzaju rat i oceny wniosku przez instytucję. Porównaj reklamowaną wartość z danymi przedstawionymi dla konkretnej oferty. Sprawdź, czy podane RRSO, opłaty i całkowita kwota do zapłaty dotyczą wybranej kwoty oraz harmonogramu.
Ograniczenia RRSO przy porównywaniu ofert
RRSO to użyteczny wskaźnik, ale nie zastępuje analizy umowy ani harmonogramu. Roczna stopa ułatwia porównanie kosztów, lecz sama nie pokazuje, jak płatności rozkładają się w czasie.
Jeśli planujesz wcześniejszą spłatę lub nadpłatę, sprawdź warunki tych działań. Niższe RRSO nie musi oznaczać korzystniejszego rozwiązania w takiej sytuacji, ponieważ wskaźnik może nie obejmować kosztów związanych z wcześniejszą spłatą. Uwzględnij też wysokość rat i łączną kwotę do zapłaty.
RRSO w ofertach chwilówek
RRSO chwilówki może wynosić kilkadziesiąt lub kilkaset procent. Tak wysoka wartość roczna wynika między innymi z odniesienia kosztu do skali roku. Przy krótkim okresie pożyczki sprawdź również kwotę do zapłaty w złotych.
Porównując krótkoterminowe oferty, zestaw tę samą kwotę i ten sam termin spłaty. Odczytaj wszystkie opłaty oraz termin wymagalności, a potem sprawdź, ile wyniesie całość zobowiązania. Porównanie chwilówek może pomóc uporządkować parametry ofert, ale decyzję opieraj na pełnych warunkach umowy.
Różnica między RRSO a oprocentowaniem nominalnym
Oprocentowanie nominalne określa koszt odsetek, a RRSO uwzględnia również obowiązkowe opłaty. Całkowita kwota do spłaty pokazuje konkretną sumę, którą oddasz pożyczkodawcy.
Przykład poglądowy: oferta A ma oprocentowanie nominalne 8%, prowizję 0% i RRSO 8,3%. Oferta B ma nominalnie 8%, prowizję 5% i RRSO 12,1%. Te wartości pokazują, dlaczego samo oprocentowanie nie wystarcza do oceny kosztu.
Zerowe RRSO a zerowe oprocentowanie nominalne
RRSO 0% oznacza brak kosztów finansowania, natomiast nominalne oprocentowanie 0% dotyczy wyłącznie odsetek. Rozróżnienie ma znaczenie, ponieważ druga oferta może zawierać prowizję lub ubezpieczenie.
Przed zawarciem umowy porównaj RRSO, obowiązkowe opłaty i całkowitą kwotę do spłaty. Jeśli oprocentowanie wynosi 0%, ale RRSO jest wyższe, koszt powstaje z innych elementów. Nazwa promocji nie zastępuje danych z formularza informacyjnego.
RRSO a całkowita kwota do spłaty
RRSO to wartość procentowa w skali roku, a całkowita kwota do spłaty to suma wyrażona w złotych. Pierwszy wskaźnik ułatwia porównanie kosztów, druga wartość pokazuje, ile wyniosą łączne płatności.
Porównując dwa kredyty, sprawdź oba parametry. Niższe RRSO nie zawsze oznacza niższą sumę do zapłaty, jeśli różnią się kwota lub okres kredytowania. Zestawiaj propozycje na takich samych warunkach i sprawdź wysokość każdej raty.
Oprocentowanie nominalne może być stałe albo zmienne. Przy zmiennym oprocentowaniu koszt odsetek może zależeć od stopy referencyjnej i marży. Podana wartość nominalna opisuje więc odsetki według określonych warunków, ale nie zastępuje analizy pozostałych kosztów.
RRSO i oprocentowanie nominalne mogą być wyrażone procentowo w skali roku, ale nie opisują tego samego. RSO obejmuje odsetki, a RRSO także inne koszty finansowania. W formularzu informacyjnym sprawdź, czy prowizja, ubezpieczenie lub opłata przygotowawcza wpływają na wyliczenie.
Porównując oferty, sprawdź kolejno kwotę finansowania, okres spłaty, system rat, oprocentowanie nominalne, RRSO i całkowitą kwotę do zapłaty. Zgodne parametry ułatwiają ocenę różnic. Następnie przeczytaj harmonogram i umowę, aby ustalić terminy rat oraz warunki dodatkowych opłat.
Najprostsza reguła jest taka: oprocentowanie nominalne określa odsetki, RRSO pokazuje roczny koszt w ujęciu procentowym, a kwota do spłaty podaje łączną sumę w złotych. Zestaw te trzy wartości przed podpisaniem umowy. Jeśli planujesz wcześniejszą spłatę, uwzględnij również warunki nadpłaty.
Porównywanie RRSO z oprocentowaniem nominalnym
Oprocentowanie nominalne pokazuje koszt odsetek, a RRSO uwzględnia także inne obowiązkowe koszty. Porównuj obie wartości dla tej samej kwoty i okresu. Następnie sprawdź całkowity koszt kredytu, wysokość rat i zasady spłaty zobowiązania.
Przykład poglądowy pokazuje, dlaczego niższa stopa nominalna nie zawsze oznacza niższy koszt. Oferta A ma oprocentowanie 7%, prowizję 4% i RRSO 11,5%. Oferta B ma oprocentowanie 9%, prowizję 0% i RRSO 9,8%. Mimo wyższych odsetek oferta B ma niższą rzeczywistą roczną stopę.
Prowizja zwiększa koszt finansowania i wpływa na RRSO. W przykładzie A niższe oprocentowanie nominalne nie rekompensuje prowizji. W przykładzie B brak prowizji przyczynia się do niższego RRSO. To jednak nie wystarczy do wyboru oferty: sprawdź również całkowitą kwotę do zapłaty.
Porównuj oferty zawsze w tej samej kolejności, aby nie pomylić różnych parametrów:
- Ustal jednakową kwotę kredytu i identyczny okres spłaty.
- Zapisz oprocentowanie nominalne oraz informację, czy jest stałe, czy zmienne.
- Porównaj RRSO i sprawdź uwzględnione prowizje oraz ubezpieczenie.
- Odczytaj całkowitą kwotę do zapłaty i wysokość rat.
- Przejrzyj harmonogram oraz warunki wcześniejszej spłaty.
Przykład poglądowy z okresem 24 miesięcy pokazuje również rolę RRSO. Przy pożyczce 10 000 zł oferta A ma RRSO 9,38%, a oferta B 10,33%. Zestawienie ma sens, gdy porównywane są takie same kwoty i okresy. Sama różnica procentowa nie pokazuje jeszcze, jak raty obciążą miesięczny budżet.
Sprawdź także, czy porównujesz podobny sposób wypłaty i spłaty. Prowizja pobrana z góry może oznaczać, że otrzymasz do dyspozycji mniej niż wskazana kwota finansowania. Porównaj więc kwotę przekazaną na konto z kwotą zapisaną w umowie. Uwzględnij również wymagane ubezpieczenie i dodatkowe opłaty.
RRSO wyraża koszt w skali roku, natomiast całkowita kwota do zapłaty podaje konkretną sumę w złotych. Przy dłuższym okresie spłaty RRSO może być niższe, a łączny koszt wyższy. Porównując dwie propozycje, sprawdź oba wskaźniki i nie traktuj niższego RRSO jako samodzielnego werdyktu.
Przy planowanej nadpłacie porównaj też zasady wcześniejszej spłaty, bo RRSO nie musi uwzględniać związanych z nią kosztów. Do dalszej analizy możesz wykorzystać porównanie dostępnych pożyczek, a następnie zestawić parametry z formularzem informacyjnym i umową.
Przy odczytywaniu ofert, zwróć uwagę na to, że oprocentowanie nominalne kredytu gotówkowego może być podawane jako 7,99%. Nie traktuj tej wartości jako pełnej informacji o koszcie, bo nie obejmuje ona wszystkich elementów uwzględnianych w RRSO. Dla kredytu w Polsce w wysokości 10 000 zł na 12 miesięcy, oprocentowanego nominalnie na 10%, RRSO wynosi 10,47%. Ten przykład pokazuje, że wskaźniki opisują różne aspekty zobowiązania i nie należy ich odczytywać zamiennie. Przy zestawianiu propozycji zapisuj oba parametry obok siebie, a następnie sprawdź, jakie koszty poza odsetkami zostały uwzględnione.
W przykładzie kredytu na 10 000 zł na 24 miesiące oferta banku B ma oprocentowanie 7,9%, a w przykładzie porównawczym RRSO oferty A wynosi 7,2%. Nie zestawiaj tych wartości tak, jakby opisywały ten sam parametr; sprawdź warunki każdej propozycji. Podobnie w przykładzie porównania kredytów na 20 000 zł na 36 miesięcy oferta nr 1 ma RRSO 8,28%, a oferta nr 3 ma RRSO 12,19%. Taka rozpiętość uzasadnia dokładne sprawdzenie całkowitej kwoty do zapłaty i zasad naliczania opłat. Przed decyzją upewnij się, że porównanie dotyczy zgodnych kwot, okresów i sposobów spłaty, a różnice w kosztach dodatkowych są dla ciebie jasne. Dopiero wtedy niższe RRSO może być użyteczną wskazówką, a nie jedynym kryterium wyboru.
FinWybor.pl: Porównywarka chwilówek
Po poznaniu zasad RRSO możesz skorzystać z FinWybor.pl, aby porównać parametry dostępnych ofert. Porównywarka chwilówek pokazuje między innymi symulowane RRSO, ratę i całkowity koszt, a także orientacyjny czas wypłaty. Przy dłuższym okresie spłaty możesz też skorzystać z rankingu pożyczek ratalnych.
FinWybor.pl jest niezależną porównywarką, a nie bankiem ani pożyczkodawcą. Nie udziela finansowania i nie podejmuje decyzji kredytowych. Serwis może otrzymać wynagrodzenie od partnerów za kliknięcie oferty lub złożenie wniosku, ale nie zastępuje to rzeczowego porównania parametrów.
Przed wyborem sprawdź warunki w formularzu informacyjnym i umowie, w tym całkowitą kwotę do zapłaty. Jeśli chcesz samodzielnie porównać dostępne zestawienia, odwiedź finwybor.pl.
Wybierz finansowanie zgodne ze swoim budżetem
Wiedza o tym, co to jest RRSO i jak porównać pożyczki, pomaga uporządkować oferty, ale decyzja powinna uwzględniać także Twoje możliwości spłaty. Zanim złożysz wniosek, sprawdź, czy planowane raty pozwolą Ci pokrywać regularne wydatki i nieprzewidziane obciążenia.
Ustal, jakiej kwoty rzeczywiście potrzebujesz i jaki harmonogram możesz uwzględnić w domowym budżecie. Nie traktuj samej dostępności oferty jako powodu do zaciągnięcia zobowiązania. Jeśli warunki są niejasne albo płatności trudno pogodzić z innymi wydatkami, odłóż decyzję i wróć do porównania.
Możesz przejrzeć zestawienia i samodzielnie ocenić, które warunki odpowiadają Twojej sytuacji. Porównaj dostępne pożyczki, a przed złożeniem wniosku spokojnie przeczytaj formularz informacyjny i umowę. Przemyślany wybór zaczyna się od decyzji podjętej bez pośpiechu.
Najczęściej zadawane pytania
Dlaczego informacja o RRSO jest ważna?
RRSO pomaga ocenić koszt finansowania poza samymi odsetkami. Jest szczególnie przydatne, gdy reklama eksponuje niskie oprocentowanie, ale oferta obejmuje też prowizję lub ubezpieczenie. Sprawdź wartość dla konkretnych warunków oraz całkowitą kwotę do zapłaty. Dzięki temu łatwiej ocenisz, czy koszt zobowiązania mieści się w Twoim budżecie, i porównasz go z innymi propozycjami.
Jak precyzyjnie porównać RRSO kredytów?
Porównuj RRSO ofert wyliczonych dla tej samej kwoty, okresu i systemu rat. Następnie zestaw całkowitą kwotę do zapłaty, wysokość rat, prowizje i ubezpieczenie. Różne okresy spłaty mogą sprawić, że dwie wartości RRSO będą dotyczyć nieporównywalnych wariantów. Przed decyzją sprawdź, czy formularze informacyjne opierają się na tych samych założeniach.
Wzór na RRSO - jak obliczyć rzeczywistą roczną stopę oprocentowania?
RRSO oblicza się według wzoru określonego w załączniku nr 4 do ustawy o kredycie konsumenckim. W uproszczeniu wzór zestawia wypłacone kwoty z przyszłymi spłatami, uwzględniając ich terminy. Wynik jest roczną stopą, która wyrównuje wartość tych przepływów. Ręczne obliczenie wymaga dokładnych dat, kwot i opłat, dlatego do sprawdzenia oferty praktyczniejsze są dane w formularzu informacyjnym.
Co oznacza RRSO 0%?
RRSO 0% oznacza, że w przedstawionych warunkach całkowita kwota do spłaty odpowiada kwocie finansowania. Sprawdź, czy zerowa wartość dotyczy całej umowy, a nie tylko wybranego elementu oferty. Zwróć uwagę na formularz informacyjny, harmonogram i ewentualne warunki promocji. Jeśli pojawia się dodatkowa prowizja lub ubezpieczenie, porównaj ich rolę z podaną RRSO i sumą płatności.
Jakie RRSO jest korzystne?
Nie ma jednej wartości RRSO korzystnej dla każdego rodzaju finansowania i każdej sytuacji. Porównaj oferty o identycznej kwocie, okresie spłaty i rodzaju rat, a następnie sprawdź sumę do zapłaty. Uwzględnij również, czy planujesz wcześniejszą spłatę, ponieważ znaczenie mogą mieć wtedy warunki umowy dotyczące rozliczenia kosztów. Sama najniższa wartość procentowa nie przesądza o dopasowaniu oferty.
Jakie koszty składają się na cenę kredytu lub pożyczki gotówkowej?
Na koszt finansowania składają się odsetki i obowiązkowe opłaty związane z umową. Mogą to być prowizja, koszt wymaganego ubezpieczenia lub opłata przygotowawcza. Sprawdź, czy ubezpieczenie jest warunkiem uzyskania finansowania, czy osobnym produktem. W formularzu informacyjnym i umowie porównaj poszczególne pozycje z całkowitą kwotą do zapłaty, aby nie oceniać zobowiązania wyłącznie na podstawie miesięcznej raty.
Z czego się składa RRSO?
RRSO uwzględnia odsetki i obowiązkowe koszty ponoszone przez konsumenta w związku z kredytem. Zależnie od warunków umowy mogą to być prowizja, opłata przygotowawcza i wymagane ubezpieczenie. Nie każda opłata związana z transakcją musi być ujęta we wskaźniku. Dlatego przeczytaj zestawienie kosztów i umowę, a przy kredycie hipotecznym zwróć uwagę na odrębne opłaty notarialne i sądowe.
Co oznacza RRSO i jak się je oblicza?
RRSO to rzeczywista roczna stopa oprocentowania, czyli wskaźnik całkowitego kosztu kredytu wyrażony procentowo w skali roku. Obliczenie uwzględnia kwoty wypłaty, terminy spłat i koszty kredytu, a ustawowy wzór umożliwia porównywanie ofert według wspólnych zasad. Nie musisz samodzielnie obliczać RRSO. Sprawdź podaną wartość, kwotę do zapłaty i założenia przyjęte do wyliczenia.